Duurzaam Succes in Vastgoed Beleggen: 8 praktische tips
Vastgoed wordt vaak gekozen vanwege het tastbare karakter, de mogelijkheid van periodieke huurinkomsten en de relatief rustige beleggingshorizon. Toch ontstaat duurzaam succes in vastgoed beleggen niet vanzelf. De kwaliteit van de kasstromen, de financiering, de kosten, de spreiding en de mogelijkheid om weer uit te stappen bepalen mede hoe robuust een belegging op langere termijn is.
Met “duurzaam succes” bedoelen wij in dit artikel vooral een aanpak die meerdere marktfasen kan doorstaan. Het gaat dus niet om snelle waardestijging, maar om een heldere portefeuille met beheersbare risico’s, begrijpelijke voorwaarden en inkomsten die zo veel mogelijk voortkomen uit verhuurd vastgoed.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Wat bepaalt duurzaam succes in vastgoed beleggen?
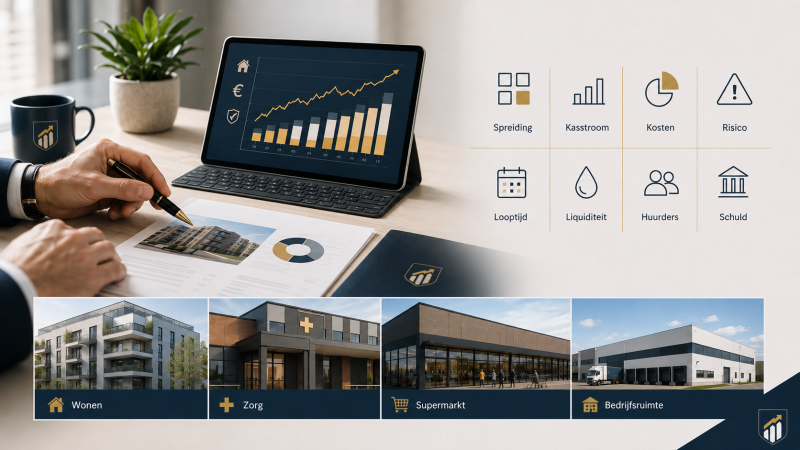
Duurzaam succes berust doorgaans op drie samenhangende onderdelen. Ten eerste moet het vastgoed voldoende inkomsten genereren om exploitatiekosten, rente, beheer en eventuele uitkeringen te dragen. Ten tweede moet de portefeuille bestand zijn tegen tegenvallers, bijvoorbeeld leegstand, hogere financieringskosten of een waardedaling. Ten derde moeten de juridische structuur, kosten en exitvoorwaarden duidelijk zijn.
Het mogelijke totaalresultaat bestaat meestal uit periodieke uitkeringen en een positieve of negatieve waardeontwikkeling, verminderd met alle kosten. Een hoge uitkering is daarom niet automatisch gelijk aan een hoog rendement. Wanneer de waarde van het fondsbelang daalt, kosten oplopen of uitkeringen worden verlaagd, kan het nettoresultaat aanzienlijk lager uitvallen.
Tip 1. Beleg alleen met vermogen dat u langere tijd kunt missen
Indirect vastgoed is niet altijd direct verkoopbaar. Bij een niet-beursgenoteerd fonds kan een vaste looptijd gelden, kan uitstappen alleen op bepaalde momenten mogelijk zijn of kunnen uitstapkosten worden berekend. Ook bij beursgenoteerde REIT’s is verkoop technisch snel mogelijk, maar kan de beurskoers juist ongunstig staan wanneer u het geld nodig heeft.
Houd daarom buiten de vastgoedportefeuille voldoende liquide middelen aan voor levensonderhoud, belastingen, onderhoud aan de eigen woning en onverwachte uitgaven. Zo voorkomt u dat een belegging op een ongunstig moment moet worden beëindigd.
Let hierbij niet alleen op de minimale inleg. De werkelijke vraag is welk deel van uw vermogen gedurende de volledige looptijd niet nodig is. Een meerjarig fonds vraagt een andere liquiditeitsplanning dan een dagelijks verhandelbare REIT.
Tip 2. Bepaal vooraf welke functie vastgoed in uw portefeuille heeft
Vastgoed kan verschillende functies vervullen. De ene belegger richt zich vooral op periodieke inkomsten, terwijl de andere vastgoed gebruikt voor spreiding naast aandelen, obligaties en spaargeld. Zonder een vooraf bepaalde functie is het moeilijk om fondsen op passende kenmerken te vergelijken.
Leg daarom voor uzelf vast welke uitkeringsfrequentie u onderzoekt, welke looptijd acceptabel is en hoeveel koers- of waardeschommelingen u kunt opvangen. Maandelijkse of kwartaaluitkeringen kunnen overzicht geven, maar de frequentie zegt niets over de houdbaarheid. Belangrijker is of de uitkering wordt gedragen door de operationele kasstroom na kosten en rente.
Ook de beleggingsvorm telt mee. Een gesloten fonds biedt doorgaans minder flexibiliteit, terwijl een beursgenoteerde REIT meer liquiditeit maar ook zichtbare koersschommelingen kent. De structuren verdelen risico’s anders.
👉 Volg Onze Gratis REIT Portefeuille. Ontvang elke 2 weken een update met potentievolle vastgoed- en REIT-aandelen. Ontdek de gratis portefeuille.
Tip 3. Spreid breder dan alleen over meerdere fondsnamen
Spreiding betekent meer dan geld verdelen over twee of drie aanbieders. Twee fondsen kunnen grotendeels hetzelfde risico hebben wanneer zij in dezelfde regio, hetzelfde vastgoedtype of vergelijkbare huurders beleggen.
Kijk daarom naar spreiding over zorgvastgoed, huurwoningen, supermarktvastgoed en bedrijfsruimtes, maar ook naar landen, huurders, fondsbeheerders, financieringsvormen en looptijden. Een woningfonds reageert anders op economische ontwikkelingen dan een portefeuille met winkelvastgoed of bedrijfsruimtes. Tegelijkertijd heeft ieder segment eigen risico’s.
Spreiding voorkomt geen verlies, maar verkleint de afhankelijkheid van één gebouw, huurder, sector of beheerder. Wie verschillende aanbieders op minimale inleg, kosten, uitkeringsbeleid, looptijd en liquiditeit wil bekijken, kan de centrale vergelijking van vastgoedfondsen gebruiken als startpunt voor verder onderzoek.
👉 Wilt u passief beleggen in vastgoedfondsen? Bekijk dan hier ons overzicht van beste Vastgoedfondsen. Daar vergelijken wij fondsen op rendement, risico, kosten, looptijd, uitkeringen en spreiding. Ook vindt u daar onze unieke bonussen.
Tip 4. Onderzoek de kwaliteit van huurders en kasstromen
De waarde van een vastgoedbelegging wordt niet alleen bepaald door de gebouwen, maar vooral door de inkomsten die zij opleveren. Let daarom op de bezettingsgraad, de spreiding van huurders, de resterende looptijd van huurcontracten en de mate waarin huurprijzen kunnen worden aangepast.
Een hoge bezettingsgraad is positief, maar vormt geen volledige kwaliteitsgarantie. Eén grote huurder kan bijvoorbeeld een aanzienlijk deel van de inkomsten vertegenwoordigen. Wanneer die huurder vertrekt of betalingsproblemen krijgt, kan de kasstroom snel verslechteren. Ook tijdelijke huurkortingen, onderhoud en renovaties kunnen de beschikbare uitkering beïnvloeden.
Bekijk daarnaast of historische uitkeringen stabiel waren en waaruit zij zijn betaald. Een periodieke uitkering is pas betekenisvol wanneer duidelijk is hoe deze zich verhoudt tot huurinkomsten, exploitatiekosten, rente en reserveringen. Historische cijfers geven context, maar bieden geen zekerheid voor toekomstige uitkeringen.
Tip 5. Beoordeel kosten, schuld en herfinanciering samen
Kosten worden vaak afzonderlijk genoemd, terwijl zij samen het nettoresultaat bepalen. Denk aan instapkosten, jaarlijkse beheerkosten, fondskosten, transactiekosten, eventuele prestatievergoedingen en uitstapkosten. Bij buitenlandse beursproducten kunnen daarnaast valutakosten en bronbelasting een rol spelen.
Onderzoek ook de financiering binnen het fonds. Vreemd vermogen kan het rendement bij gunstige omstandigheden versterken, maar vergroot eveneens het risico bij dalende vastgoedwaarden of stijgende rente. Belangrijke vragen zijn hoeveel schuld wordt gebruikt, wanneer leningen aflopen, tegen welke rente wordt gefinancierd en hoeveel ruimte bestaat wanneer herfinanciering duurder wordt.
Een indicatief uitkeringspercentage moet daarom altijd naast de totale kosten en financieringsstructuur worden gelezen. Het bruto percentage dat een aanbieder communiceert, is niet automatisch het bedrag dat netto op uw rekening overblijft.
Tip 6. Begrijp de exit voordat u instapt
De mogelijkheid om uw belegging te beëindigen verdient evenveel aandacht als de instap. Controleer of er een vaste einddatum is, of tussentijdse verkoop mogelijk is, welke opzegtermijn geldt en hoe de verkoopprijs wordt vastgesteld.
Bij een gesloten fonds kan uw vermogen meerdere jaren vaststaan. Een interne handelsmogelijkheid of wachtlijst biedt niet dezelfde zekerheid als dagelijkse beursverhandelbaarheid. Bij REIT’s bestaat juist het risico dat u wel direct kunt verkopen, maar tegen een lagere koers dan uw aankoopprijs.
Lees daarom de fondsvoorwaarden en niet alleen de samenvatting of commerciële brochure. Let op bepalingen over verlenging van de looptijd, opschorting van terugkoop, taxatiemethoden en kosten bij vervroegde uitstap. Juist in onrustige markten kunnen deze voorwaarden bepalend worden.
Tip 7. Bouw rustig op en kies alleen structuren die u begrijpt
Periodiek opbouwen kan de afhankelijkheid van één instapmoment verkleinen. U kunt daardoor eerst ervaring opdoen met rapportages, uitkeringen en communicatie voordat u een groter bedrag vastlegt. Deze aanpak voorkomt echter niet dat een fonds structurele problemen heeft; spreiding over tijd is geen vervanging voor inhoudelijke controle.
Vermijd constructies waarvan niet duidelijk is wie het vastgoed bezit, hoe zekerheden zijn geregeld, welke partij het geld beheert en waar de uitkering vandaan komt. Complexe hefboomproducten, derivaten en sterk speculatieve projecten passen niet bij een rustige basis voor indirect vastgoed.
Voor beursgenoteerde REIT’s en vastgoed-ETF’s heeft u een broker of beleggingsplatform nodig. Wij beleggen zelf voor aandelen, ETF’s en REIT’s via MEXEM. Binnen onze vergelijking geldt deze partij als beste en goedkoopste broker, met de laagste kosten, veel gratis functionaliteiten, het grootste aanbod van beleggingen en uitstekende Nederlandse klantenservice, ook bij het aanmaken van een beleggingsaccount. Controleer altijd de actuele tarieven, voorwaarden en productbeschikbaarheid. Het handelsplatform kan aanvankelijk complex aanvoelen en transacties, valutaomwisseling en koersschommelingen blijven kosten en risico’s meebrengen.
👉 Wilt u zelf REIT’s, ETF’s of aandelen via één platform vergelijken? Bekijk onze onafhankelijke vergelijking van het beste beleggingsplatform op kosten, aanbod, gebruiksgemak en klantenservice.
Tip 8. Evalueer periodiek, maar reageer niet op ieder marktsignaal
Rust betekent niet dat u een belegging na aankoop niet meer hoeft te volgen. Beoordeel ten minste periodiek of de oorspronkelijke uitgangspunten nog gelden. Kijk daarbij naar bezetting, huurinkomsten, schuld, rentelasten, onderhoud, waarderingen, uitkeringen en wijzigingen in de fondsvoorwaarden.
Dagelijkse koersbewegingen zijn bij een lange horizon meestal minder informatief dan structurele veranderingen. Een tijdelijke waardedaling door marktsentiment is iets anders dan een blijvende verslechtering van de huurderskwaliteit of een probleem met herfinanciering.
Werk daarom met een vast beoordelingsmoment, bijvoorbeeld per kwartaalrapportage of jaarverslag. Zo beperkt u emotionele beslissingen zonder relevante risico’s te negeren. De kernvraag is steeds of het vastgoed en de financiering nog voldoende basis bieden voor de beoogde kasstroom en looptijd.
Praktische controle vóór iedere vastgoedbelegging
Een heldere controle begint met enkele vaste vragen. Welk vastgoed bezit het fonds en in welke regio’s? Hoe zijn huurders en inkomsten gespreid? Welke schuld wordt gebruikt en wanneer moet die worden geherfinancierd? Welke kosten worden op fonds- en beleggersniveau ingehouden? Hoe wordt de uitkering gefinancierd? Wanneer kunt u uitstappen en tegen welke voorwaarden? Welke informatie ontvangt u gedurende de looptijd?
Wanneer één van deze vragen niet duidelijk kan worden beantwoord, ontbreekt een belangrijk deel van het risicobeeld. Een professionele presentatie vervangt geen prospectus, fondsvoorwaarden, kostenoverzicht en periodieke rapportage.
👉 Wilt u leren over beleggen voor een consistent beleggingsplan? Dan kunt u altijd gebruikmaken van onze gratis hulpmiddelen, zoals onze gratis cursus beginnen met beleggen of gevorderd beleggen overwegen, zodat u met meer kennis en vertrouwen uw eigen beslissingen kunt blijven nemen. Klik hier voor onze gratis downloads en cursussen.
Conclusie: duurzaam succes vraagt om structuur en realistische verwachtingen
Duurzaam succes in vastgoed beleggen ontstaat niet door het hoogste uitkeringspercentage te selecteren. Een rustige aanpak begint met vermogen dat u langere tijd kunt missen, een duidelijke functie binnen de totale portefeuille en spreiding over meerdere risico’s.
Onderzoek vervolgens de kwaliteit van huurders en kasstromen, de volledige kostenstructuur, de hoeveelheid schuld en de exitvoorwaarden. Bouw alleen posities op in structuren die u begrijpt en beoordeel periodiek of de oorspronkelijke uitgangspunten nog gelden.
Vastgoed kan periodieke inkomsten en aanvullende spreiding bieden, maar uitkeringen kunnen dalen, vastgoedwaarden kunnen schommelen en geld kan langer vaststaan dan verwacht. Door rendement, kosten, werking en risico steeds in samenhang te beoordelen, ontstaat meer overzicht en een beter onderbouwde vastgoedbeslissing.
Sponsored partners (reclame):
MEXEM: ontdek de relatief laagste transactiekosten bij wereldwijd beleggen in aandelen, ETF’s en meer. Professionele beleggingstools en snelle, klantvriendelijke klantenservice. Unieke bonus: Ontvang €100 geld terug op transactiekosten binnen de eerste drie maanden.
Freedom24: ontdek commissievrij ETF beleggen binnen het periodiek ETF-plan, én ontvang persoonlijk advies met een beleggingsplan op maat via hun relatiemanagers. Bekijk meer informatie over Freedom24.
Mintos: simpel en passief beleggen met kleine bedragen vanaf €1? Ontdek Mintos beleggingsplatform voor automatisch investeren met veel risicospreiding, of koop zelf ETF’s vanaf €1 met €0 transactiekosten (commissievrij). Unieke bonus met code GO-HAPPY: Ontvang tot €350 welkomstbonus met de code GO-HAPPY
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost u niks extra’s (vaak krijgt u zelfs korting via onze links).