3 Luchtvaart Aandelen voor Spreiding Naast Vastgoed: Embraer, Safran en Delta Air Lines
Vastgoedbeleggers richten zich doorgaans op tastbare bezittingen, periodieke inkomsten en een lange beleggingshorizon. Toch kan spreiding buiten vastgoed helpen om de afhankelijkheid van één sector te beperken. Luchtvaart aandelen vormen daarbij een heel andere categorie: de sector is cyclischer, beweegt sterker met de economie en biedt doorgaans minder dividend dan vastgoed.
Binnen luchtvaart bestaan bovendien grote verschillen. Een vliegtuigbouwer zoals Embraer heeft een ander verdienmodel dan motorenproducent Safran of luchtvaartmaatschappij Delta Air Lines. Juist dat onderscheid is belangrijk wanneer u deze sector onderzoekt als aanvulling op vastgoedfondsen.
In dit artikel vergelijken wij Embraer, Safran en Delta Air Lines op verdienmodel, groei, waardering, dividend en risico. De cijfers zijn gebaseerd op de beschikbare informatie van september 2026 en kunnen nadien wijzigen.
Waarom luchtvaart aandelen naast vastgoed onderzoeken?
Vastgoed en luchtvaart reageren niet op exact dezelfde economische factoren. Bij vastgoed spelen onder meer rente, financiering, huurontwikkeling, leegstand en vastgoedwaarderingen een belangrijke rol. Binnen luchtvaart zijn passagiersvolumes, vliegtuigorders, onderhoud, brandstofprijzen en internationale economische activiteit belangrijker.
Daarmee kan luchtvaart voor extra sectorspreiding zorgen. Daar staat tegenover dat de inkomsten minder voorspelbaar kunnen zijn dan bij een breed vastgoedfonds met langlopende huurcontracten.
Voor onze doelgroep is vooral dit onderscheid relevant: luchtvaart aandelen zijn geen alternatief voor een vastgoedportefeuille gericht op stabiele uitkeringen. Ze kunnen uitsluitend worden bekeken als een aanvullende beursgenoteerde belegging met een ander risico- en rendementsprofiel.
Luchtvaart Aandeel 1. Embraer: groei via commerciële vliegtuigen en defensie
Embraer is een Braziliaanse vliegtuigbouwer met activiteiten in commerciële luchtvaart, defensie, zakelijke vliegtuigen en onderhoud en dienstverlening. Daarmee is het bedrijf breder gespreid dan een traditionele luchtvaartmaatschappij.
De omzet lag volgens de beschikbare cijfers circa 10,9% hoger dan een jaar eerder. Over drie jaar bedroeg de gemiddelde omzetgroei ongeveer 20,2% per jaar. De EBIT-marge bedroeg circa 9,0% en de nettowinstmarge 5,3%.
Die groei heeft inmiddels ook invloed op de waardering. Bij een koers van ongeveer 74 dollar lag de verwachte koers-winstverhouding rond 23. Het aandeel noteerde bovendien ongeveer 31% hoger dan een jaar eerder. Een sterke koersontwikkeling betekent niet automatisch dat hetzelfde rendement zich voortzet.
Dividend en balans van Embraer
Het dividendrendement bedroeg circa 1,3%. Dat is aanzienlijk lager dan de indicatieve uitkeringspercentages die beleggers bij sommige vastgoedbeleggingen tegenkomen. Embraer is daarmee vooral een groeibedrijf en minder een aandeel gericht op lopende inkomsten.
De onderneming had ongeveer 2,64 miljard dollar schuld tegenover 2,16 miljard dollar aan liquide middelen. De balans vraagt daarom aandacht, maar de nettoschuld is relatief beperkt ten opzichte van veel kapitaalintensieve ondernemingen.
Het belangrijkste risico ligt bij productie. Vliegtuigbouwers zijn afhankelijk van honderden leveranciers. Tekorten aan onderdelen, hogere loonkosten of vertragingen kunnen leveringen en kasstromen verschuiven. Ook blijft de vraag naar vliegtuigen gevoelig voor de financiële positie van luchtvaartmaatschappijen.
Luchtvaart Aandeel 2. Safran: sterke positie in vliegtuigmotoren en onderhoud
Safran heeft een ander bedrijfsmodel. De Franse onderneming produceert onder meer vliegtuigmotoren, landingsgestellen, avionica, defensiesystemen en vliegtuiginterieurs. Daarnaast vormt onderhoud een belangrijk onderdeel van het verdienmodel.
Dat laatste maakt Safran bijzonder binnen de luchtvaartketen. Een eenmaal geleverde motor genereert gedurende zijn gebruiksduur vraag naar onderdelen, inspecties en onderhoud. Hierdoor kan een omvangrijke geïnstalleerde vloot jarenlang omzet opleveren.
De beschikbare cijfers tonen een omzetgroei van ongeveer 14,3% op jaarbasis. Over drie jaar bedroeg de gemiddelde omzetgroei circa 15,2%. De EBIT-marge van ongeveer 13,9% en nettowinstmarge van 11,6% liggen duidelijk boven die van Embraer en Delta.
Safran beschikte bovendien over circa 7,62 miljard dollar aan liquide middelen tegenover ongeveer 5,83 miljard dollar schuld.
Safran combineert groei met terugkerende onderhoudsomzet
De aantrekkingskracht van het bedrijfsmodel zit vooral in de combinatie van nieuwe motorleveringen en toekomstige onderhoudsomzet. Naarmate meer moderne motoren in gebruik komen, kan de onderhoudsmarkt verder meegroeien.
Het dividendrendement bedroeg echter slechts ongeveer 1,1% en de uitkering vindt jaarlijks plaats. Voor beleggers die maandelijkse of kwartaalinkomsten zoeken, wijkt dit sterk af van veel REIT’s en niet-beursgenoteerd vastgoed.
Ook bij Safran bestaan duidelijke risico’s. De onderneming blijft afhankelijk van vliegtuigproductie, internationale toeleveringsketens en de gezondheid van de luchtvaartsector. Daarnaast kunnen hoge verwachtingen al in de aandelenkoers verwerkt zijn. De GAAP-koers-winstverhouding lag op basis van de aangeleverde cijfers rond 35 en de EV/EBITDA rond 22.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijgt u tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Luchtvaart Aandeel 3. Delta Air Lines: directe blootstelling aan passagiersluchtvaart
Delta Air Lines verschilt fundamenteel van Embraer en Safran. Delta bouwt geen vliegtuigen of motoren, maar exploiteert een wereldwijd netwerk van passagiersvluchten.
De omzet groeide circa 10,3% op jaarbasis en gemiddeld ongeveer 7% per jaar over drie jaar. De nettowinstmarge bedroeg ongeveer 5,8%, terwijl het rendement op eigen vermogen circa 20% was.
De waardering is lager dan bij veel bedrijven uit de toeleveringsketen. De verwachte koers-winstverhouding bedroeg ongeveer 12,6 en de EV/EBITDA circa 9,1.
Daar staat een duidelijk zwaardere balans tegenover. Delta had ongeveer 21,1 miljard dollar schuld en 4,7 miljard dollar aan liquide middelen.
Delta biedt dividend, maar blijft sterk cyclisch
Delta keert ieder kwartaal dividend uit. Het verwachte dividendrendement bedroeg circa 1,1% met een uitkeringspercentage van ongeveer 14%.
Voor inkomen blijft dit beperkt ten opzichte van veel vastgoedbeleggingen. Bovendien is het dividend van luchtvaartmaatschappijen afhankelijk van winstgevendheid en financiële omstandigheden. Periodieke uitkeringen zijn daarom niet vanzelfsprekend.
De belangrijkste risico’s zijn brandstofprijzen, personeelskosten, economische vertraging, geopolitieke verstoringen en hoge vaste kosten. Wanneer de vraag naar vliegreizen afneemt, kunnen marges relatief snel onder druk komen.
Embraer, Safran en Delta vergelijken met vastgoed
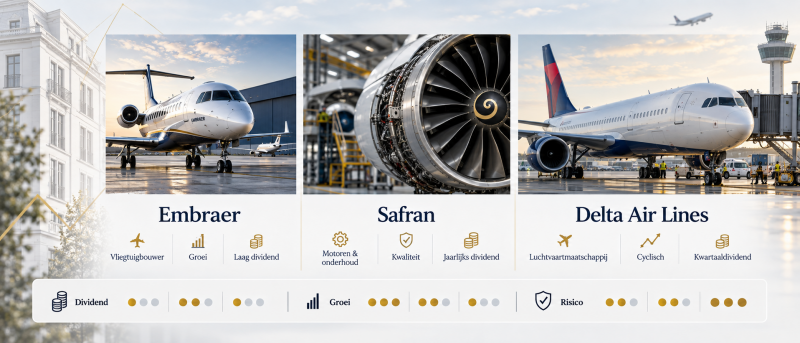
De drie ondernemingen bieden elk een andere vorm van blootstelling aan luchtvaart.
Embraer combineert vliegtuigproductie, defensie en dienstverlening en kent relatief sterke groei. Safran heeft dankzij motoren en onderhoud meer terugkerende inkomsten binnen de luchtvaartketen. Delta heeft directe blootstelling aan passagiersvervoer en kent daardoor het meest uitgesproken cyclische karakter.
Geen van de drie biedt momenteel een dividendprofiel dat vergelijkbaar is met veel vastgoedgerichte inkomstenbeleggingen. De rendementen rond 1% maken duidelijk dat het financiële resultaat voornamelijk afhankelijk blijft van winstgroei en koersontwikkeling.
Daarmee zijn luchtvaart aandelen vooral relevant als sectorspreiding, niet als vervanging van periodieke vastgoedcashflow.
👉 Via onze gratis REIT-portefeuille kunt u daarnaast volgen hoe beursgenoteerd vastgoed zich onderscheidt op dividend, sector en geografische spreiding.
Luchtvaart aandelen kopen via een broker
Wie internationale aandelen onderzoekt, krijgt ook te maken met transactiekosten, valutaconversie, beurskeuze en eventuele bronbelasting. Een goede broker of beleggingsplatform moet daarom niet alleen toegang bieden tot het aandeel, maar ook transparant zijn over deze kosten.
Wij beleggen zelf via MEXEM in aandelen, ETF’s en REIT’s. Binnen onze vergelijking kwalificeren wij MEXEM als de beste en goedkoopste broker, met volgens onze vergelijking zeer lage handels- en valutakosten, veel kosteloze functionaliteiten, een zeer groot internationaal beleggingsaanbod en een uitgebreide Nederlandse klantenservice
👉 Wilt u zelf REIT’s, ETF’s of aandelen via één platform vergelijken? Bekijk onze onafhankelijke vergelijking van het beste beleggingsplatform op kosten, aanbod, gebruiksgemak en klantenservice.
Belangrijkste risico’s van beleggen in luchtvaart aandelen
Luchtvaart blijft een kapitaalintensieve en cyclische sector. Zelfs ondernemingen met sterke marktposities kunnen last krijgen van economische recessies, stijgende rente, hogere lonen, geopolitieke spanningen en problemen binnen toeleveringsketens.
Bij Embraer ligt het accent vooral op productie en uitvoering. Bij Safran spelen productie, waardering en de ontwikkeling van de onderhoudsmarkt een belangrijke rol. Bij Delta wegen brandstofkosten, schulden en passagiersvraag relatief zwaar.
Daarnaast ontstaat voor Nederlandse beleggers valutarisico wanneer een belegging of notering niet in euro’s wordt aangehouden.
Conclusie: luchtvaart aandelen als aanvulling op vastgoed
Embraer, Safran en Delta Air Lines vertegenwoordigen drie verschillende onderdelen van dezelfde sector. Embraer biedt blootstelling aan vliegtuigbouw en defensie, Safran aan motoren en onderhoud en Delta rechtstreeks aan internationaal passagiersvervoer.
Voor een vastgoedgerichte belegger ligt de meerwaarde vooral in spreiding naar andere economische activiteiten. Het inkomstenprofiel is echter wezenlijk anders. De dividenden zijn relatief laag en aandelenkoersen kunnen aanzienlijk sterker fluctueren dan de waarde van veel niet-beursgenoteerde vastgoedbeleggingen.
Wij zien luchtvaart daarom vooral als een categorie die u op kenmerken kunt vergelijken met andere onderdelen van een gespreide portefeuille. Vastgoed blijft daarbij een afzonderlijke beleggingscategorie met eigen eigenschappen rond huurinkomsten, onderliggende activa en periodieke uitkeringen.
👉 Wilt u passief beleggen in vastgoedfondsen? Bekijk dan hier ons overzicht van beste Vastgoedfondsen. Daar vergelijken wij fondsen op rendement, risico, kosten, looptijd, uitkeringen en spreiding. Ook vindt u daar onze unieke bonussen.
Disclaimer: Dit artikel is uitsluitend informatief en bevat geen koopaanbeveling. Beleggen kent risico’s, waaronder verlies van inleg, en blijft uw eigen verantwoordelijkheid. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Dit artikel kan partnerlinks bevatten; hiervoor kunnen wij een vergoeding ontvangen, zonder extra kosten voor U. Lees onze volledige disclaimer.