Vastgoedfondsen vs Obligaties: SynVest helder vergeleken
Vastgoedfondsen en obligaties worden regelmatig gebruikt door beleggers die minder nadruk willen leggen op dagelijkse koersbewegingen en meer waarde hechten aan periodieke inkomsten. Toch werken beide beleggingen fundamenteel anders.
Bij een obligatie leent u in feite geld uit aan een onderneming, overheid of andere uitgevende instelling. Daartegenover staat doorgaans een vooraf bepaalde rentevergoeding en looptijd. Bij een vastgoedfonds zoals het SynVest Dutch RealEstate Fund belegt u indirect in een portefeuille met verhuurd Nederlands vastgoed. De inkomsten worden in belangrijke mate gevormd door huurinkomsten, terwijl ook de waarde van het vastgoed invloed heeft op het resultaat.
Wie vastgoedfondsen met obligaties vergelijkt, doet er daarom goed aan verder te kijken dan alleen de hoogte van de uitkering of rente.
Disclaimer: dit artikel bevat geen persoonlijk advies. Dit is reclame in samenwerking met SynVest. SynVest Fund Management B.V. is de beheerder van SynVest Dutch RealEstate Fund. Beiden staan ingeschreven in het register van de AFM. Beleggen kent risico’s tot geldverlies.
Vastgoedfondsen vs obligaties: het belangrijkste verschil
Het belangrijkste verschil zit in de bron van het rendement.
Bij obligaties bestaat het rendement doorgaans uit rente en eventuele koersveranderingen. De financiële draagkracht van de uitgevende instelling bepaalt uiteindelijk of rente en aflossing kunnen worden voldaan.
Bij een vastgoedfonds worden de inkomsten vooral gegenereerd door verhuurd vastgoed. Huurders betalen huur, terwijl het fonds kosten maakt voor onder meer beheer, financiering en exploitatie. Daarnaast kan de waarde van het vastgoed stijgen of dalen.
👉 Wil je meer informatie? Download de gratis brochure van SynVest en ontdek hoe jij laagdrempelig kunt beginnen met vastgoedbeleggen.
Kenmerk | SynVest Dutch RealEstate Fund | Obligaties |
Onderliggende belegging | Nederlands vastgoed | Lening aan een uitgevende instelling |
Inkomstenbron | Huurinkomsten en vastgoedresultaat | Rentevergoeding |
Uitkeringsmoment | SynVest keert maandelijks uit | Afhankelijk van de obligatievoorwaarden |
Looptijd | Open-end, zonder vaste einddatum | Meestal vaste looptijd |
Waardeontwikkeling | Vastgoedwaarde minus verplichtingen | Rente, kredietwaardigheid en marktomstandigheden |
Belangrijk risico | Vastgoed-, rente- en liquiditeitsrisico | Krediet-, rente- en liquiditeitsrisico |
Inflatie | Huren kunnen worden geïndexeerd | Vaste rente kan koopkracht verliezen |
De vergelijking laat vooral zien dat beide beleggingen een andere economische motor hebben. Daardoor kunnen zij ook verschillend reageren op rente, inflatie en economische ontwikkelingen.
Hoe werkt beleggen via het SynVest Dutch RealEstate Fund?
Het SynVest Dutch RealEstate Fund is een niet-beursgenoteerd vastgoedfonds dat belegt in Nederlands vastgoed.
U koopt daarbij niet zelf een pand. Het fonds beheert de vastgoedportefeuille en verzorgt onder andere aankoop, financiering, verhuur en beheer. Voor de belegger betekent dit dat er geen direct contact met huurders, onderhoud of dagelijkse vastgoedadministratie nodig is.
Het fonds is open-end. Dat betekent dat doorlopend deelnemersbewijzen kunnen worden uitgegeven en dat er geen vooraf vastgelegde einddatum is. U kunt onder voorwaarden ook weer uittreden. Niet-beursgenoteerd betekent echter eveneens dat er geen dagelijkse beurskoers en geen gegarandeerde directe verkoopmogelijkheid bestaat.
SynVest noemt vastgoed daarom zelf een belegging voor de langere termijn. In de informatie over het fonds wordt een periode van ten minste enkele jaren benadrukt, mede omdat aan het aankopen en exploiteren van vastgoed kosten verbonden zijn.
SynVest Fund Management B.V. staat onder toezicht van de AFM en valt onder de regels voor beleggingsinstellingen.
👉 Benieuwd of SynVest bij jouw situatie past? Lees de belangrijkste voorwaarden en uitgangspunten rustig door.
Hoe werken obligaties naast een vastgoedfonds?
Bij een obligatie verstrekt u kapitaal aan een uitgevende instelling. In ruil daarvoor ontvangt u volgens de voorwaarden doorgaans rente. Aan het einde van de looptijd wordt de obligatie normaal gesproken afgelost, mits de uitgevende instelling aan haar verplichtingen kan voldoen.
Daarmee verschilt een obligatie wezenlijk van vastgoed. Er is geen huurportefeuille en geen directe blootstelling aan de waarde van gebouwen. Uw belangrijkste tegenpartij is de instelling die de lening heeft uitgegeven.
Ook de looptijd is anders. Waar het SynVest Dutch RealEstate Fund geen vaste einddatum heeft, hebben veel obligaties wel een vooraf vastgelegde einddatum.
Dat maakt de vraag “vastgoedfonds of obligatie?” minder eenvoudig dan alleen het vergelijken van percentages. Looptijd, kredietkwaliteit, inflatiegevoeligheid en verhandelbaarheid zijn minstens zo belangrijk.
SynVest versus obligaties bij periodieke inkomsten
Voor beleggers die vermogen mede gebruiken als aanvulling op pensioeninkomen, is de voorspelbaarheid van inkomsten vaak relevant.
SynVest keert bij het Dutch RealEstate Fund maandelijks rendement uit. De economische basis daarvoor ligt bij huurinkomsten uit de vastgoedportefeuille. Deze uitkering is niet gegarandeerd en kan veranderen wanneer bijvoorbeeld huurinkomsten, financieringskosten, leegstand of andere omstandigheden wijzigen.
Bij obligaties wordt de frequentie bepaald door de voorwaarden van de betreffende lening. Sommige obligaties betalen periodiek rente, waarna de hoofdsom aan het einde van de looptijd wordt afgelost.
Het verschil zit daarmee niet alleen in de frequentie, maar vooral in de bron van de kasstroom: huur tegenover rente.
Wat gebeurt er bij inflatie en stijgende rente?
Hier ontstaat een belangrijk verschil tussen vastgoedfondsen en obligaties.
Bij verhuurd vastgoed kunnen huurcontracten bepalingen bevatten waarmee huren worden aangepast aan inflatie. Dat kan helpen om stijgende prijzen gedeeltelijk op te vangen. Dit betekent niet dat vastgoed automatisch bescherming biedt tegen inflatie. Hogere rente kan namelijk tegelijkertijd financieringskosten verhogen en vastgoedwaarderingen onder druk zetten.
Bij een obligatie met een vaste rente blijft de nominale rentevergoeding doorgaans gelijk. Bij hogere inflatie neemt daardoor de koopkracht van die rente af. Bovendien kan een stijgende marktrente de marktwaarde van bestaande obligaties met een lagere rente drukken.
Rente vormt dus bij beide beleggingsvormen een risico, maar werkt via een ander mechanisme.
Liquiditeit: een belangrijk verschil tussen SynVest en obligaties
Liquiditeit bepaalt hoe gemakkelijk u uw belegging weer in geld kunt omzetten.
Het SynVest Dutch RealEstate Fund is niet beursgenoteerd. U kunt onder voorwaarden uittreden, maar vastgoed kan niet zo snel worden verkocht als een dagelijks verhandelbaar effect. Daarom zijn liquiditeitsvoorwaarden en eventuele uitstapkosten belangrijke onderdelen van de vergelijking.
Bij obligaties loopt de verhandelbaarheid sterk uiteen. Sommige leningen worden actief verhandeld, terwijl bij andere obligaties weinig kopers en verkopers aanwezig zijn. Verkopen vóór het einde van de looptijd kan bovendien betekenen dat u meer of minder ontvangt dan de nominale waarde.
Voor beide categorieën geldt daarom: kijk niet alleen naar de inkomsten, maar ook naar uw feitelijke exitmogelijkheid.
Kosten van een vastgoedfonds vergelijken met obligaties
Kosten kunnen een aanzienlijk verschil maken in het uiteindelijke resultaat.
Bij een vastgoedfonds kunnen onder andere aankoopkosten van vastgoed, financieringskosten, beheerkosten en eventuele uitstapkosten relevant zijn. De actuele kosten van SynVest moeten daarom altijd worden gecontroleerd in het prospectus en EID.
Bij obligaties kunnen transactiekosten, bied-laatverschillen, valutakosten en kosten van een broker of beleggingsplatform een rol spelen.
👉 Wilt u naast vastgoedfondsen ook rente-inkomsten uit obligaties verkennen? Bekijk dan ons overzicht van obligatie brokers en vergelijk aanbieders op kosten, aanbod, looptijden, risico’s en praktische voorwaarden.
Welke risico’s verschillen tussen vastgoedfondsen en obligaties?
Bij SynVest spelen risico’s die rechtstreeks samenhangen met vastgoed. Denk aan marktwaardedalingen, hogere rente, leegstand, problemen bij huurders, financiering met vreemd vermogen en beperkte liquiditeit.
Bij obligaties verschuift het zwaartepunt naar kredietrisico. Wanneer een onderneming of andere uitgevende instelling financiële problemen krijgt, kunnen rentebetalingen of aflossing onder druk komen. Daarnaast spelen renterisico, looptijdrisico, valutarisico en liquiditeitsrisico.
Een hogere rente of hogere uitkering moet daarom nooit afzonderlijk worden beoordeeld. De vraag is altijd welk risico daar tegenover staat.
Vastgoedfonds en obligaties vergelijken: gebruik deze checklist
Een bruikbare vergelijking begint niet bij het hoogste percentage, maar bij zeven vragen: waar komt de kasstroom vandaan, hoe lang staat het vermogen vast, hoe kunt u uitstappen, welke kosten worden ingehouden, hoe gevoelig is de belegging voor rente, welke partij of activa dragen het risico en hoe transparant zijn de voorwaarden?
Bij het SynVest Dutch RealEstate Fund kijkt u daarbij vooral naar de vastgoedportefeuille, huurinkomsten, financiering, waardering, liquiditeitsvoorwaarden en kosten. Bij obligaties verschuift de analyse naar de kredietwaardigheid van de uitgever, coupon, looptijd, valuta en verhandelbaarheid.
Deze vergelijking geeft doorgaans meer informatie dan alleen kijken naar de actuele uitkering.
Vastgoedfondsen vs obligaties: twee verschillende functies
Wij zien vastgoedfondsen en obligaties vooral als verschillende categorieën met ieder een eigen risico- en kasstroomprofiel.
Indirect vastgoed koppelt uw vermogen aan gebouwen, huurders en vastgoedwaarderingen. Obligaties koppelen uw vermogen vooral aan rente, looptijd en de betalingscapaciteit van een uitgevende instelling.
Daarmee hoeven vastgoed en obligaties niet uitsluitend als alternatieven tegenover elkaar te staan. Binnen een bredere portefeuille kunnen verschillende bronnen van inkomsten en risico juist naast elkaar bestaan. Hoe die verhouding eruitziet, hangt af van doelstelling, looptijd, liquiditeitsbehoefte en risicobereidheid.
👉 Wilt u passief beleggen in vastgoedfondsen? Bekijk dan hier ons overzicht van beste Vastgoedfondsen. Daar vergelijken wij fondsen op rendement, risico, kosten, looptijd, uitkeringen en spreiding. Ook vindt u daar onze unieke bonussen.
Conclusie: vergelijk niet alleen de uitkering
Bij vastgoedfondsen vs obligaties ligt het belangrijkste onderscheid onder de oppervlakte.
SynVest belegt in Nederlands vastgoed en genereert inkomsten vanuit verhuurde objecten. Obligaties genereren rente vanuit een lening aan een uitgevende instelling. Daardoor verschillen de waardering, looptijd, inflatiegevoeligheid, liquiditeit en belangrijkste risico’s.
Voor een zorgvuldige vergelijking kijkt u daarom niet alleen naar wat er periodiek wordt uitgekeerd. Minstens zo belangrijk zijn de bron van die inkomsten, de kosten, de exitvoorwaarden en de risico’s die u gedurende de looptijd draagt.
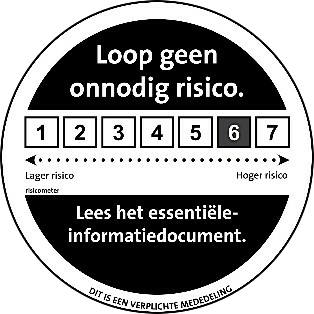
Wilt u het SynVest Dutch RealEstate Fund verder onderzoeken? Bekijk dan eerst rustig de fondsvoorwaarden, actuele kosten, risico-indicator en vastgoedinformatie in de brochure en officiële fondsdocumentatie.
👉 Meer weten over SynVest? Bekijk de brochure en ontdek hoe beleggen in vastgoed via een fonds in de praktijk werkt.
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Onze website geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Dit is een reclame. Raadpleeg het prospectus van SynVest Dutch RealEstate Fund en prospectus en het essentiële informatiedocument voordat u een beleggingsbeslissing neemt. Aan beleggen zijn risico’s en kosten verbonden. Voorbeelden van risico’s zijn markt-, hefboom-, rente-, verhuur-, leegstands-, verhandelbaarheids- en liquiditeitsrisico’s. De risico's en kosten van dit fonds zijn omschreven in het prospectus.