Beleggen in een woningfonds: rendement, huurinkomsten en risico’s
Beleggen in een woningfonds betekent dat u indirect investeert in een portefeuille van huurwoningen, zonder zelf verhuurder te worden. Het fonds verzorgt de aankoop, verhuur, financiering en het onderhoud van de woningen. Mogelijke opbrengsten bestaan uit huurinkomsten en waardeveranderingen van het vastgoed.
Voor beleggers die periodieke inkomsten zoeken, is vooral de herkomst van het rendement belangrijk. Niet ieder woningfonds haalt zijn resultaat uitsluitend uit verhuur. Sommige fondsen rekenen ook op verkoopopbrengsten wanneer huurwoningen vrijkomen.
Wij leggen uit hoe Nederlandse woningfondsen werken, welke kosten en risico’s bestaan en hoe u verschillende fondsstrategieën op kenmerken kunt vergelijken.
Wat is een woningfonds en hoe werkt het?
Een woningfonds is een vastgoedbeleggingsfonds dat investeert in woningen voor de verhuur. Beleggers brengen gezamenlijk kapitaal in waarmee de fondsbeheerder een woningportefeuille opbouwt.
U ontvangt doorgaans participaties of andere deelnemingsrechten in het fonds, geen rechtstreeks eigendom van een afzonderlijke woning.
De beheerder ontvangt huur, betaalt exploitatie- en financieringskosten en kan een deel van de beschikbare kasstroom uitkeren. Daarnaast kan de waarde van de participaties stijgen of dalen.
In welke huurwoningen beleggen woningfondsen?
Nederlandse woningfondsen kunnen zich richten op sociale huurwoningen, middenhuur, vrije sector of een combinatie hiervan.
Het huursegment bepaalt mede welke huurprijzen mogelijk zijn, hoe huurverhogingen worden gereguleerd en hoeveel ruimte bestaat om kostenstijgingen door te berekenen.
Ook de locatie, bouwkwaliteit, leeftijd en energieprestatie van woningen beïnvloeden de huurinkomsten en toekomstige onderhoudskosten.
Hoe verdient een woningfonds geld? Exploitatie versus uitponden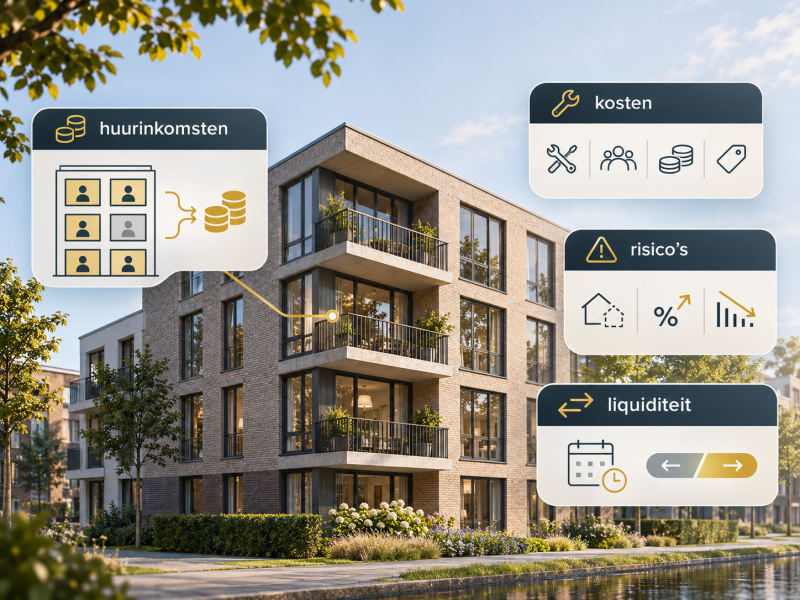
Een belangrijk onderscheid bij woningfondsen is de verhouding tussen doorlopende huurinkomsten en opbrengsten uit woningverkoop.
Rendement uit exploitatie van huurwoningen
Bij exploitatie blijft het fonds woningen langdurig verhuren. De huurinkomsten vormen de basis voor de operationele kasstroom.
Daarvan worden onder meer onderhoud, vastgoedbeheer, belastingen, verzekeringen en financieringskosten betaald. Wat resteert, kan gedeeltelijk beschikbaar zijn voor uitkeringen.
Voor de beoordeling van periodieke inkomsten is vooral relevant hoeveel kasstroom structureel overblijft na alle kosten en reserveringen.
Rendement uit uitponden van huurwoningen
Uitponden betekent dat een fonds afzonderlijke huurwoningen verkoopt, doorgaans nadat een huurder de woning heeft verlaten.
Een leeg opgeleverde woning kan meer opbrengen dan dezelfde woning in verhuurde staat. Het fonds kan daardoor een aanvullende verkoopwinst realiseren.
Deze opbrengst is echter afhankelijk van woningprijzen, verkooptiming, kosten en het daadwerkelijk vrijkomen van woningen. Bovendien levert een verkochte woning daarna geen huurinkomsten meer op.
Het belangrijkste onderscheid: exploitatie richt zich op terugkerende huurinkomsten. Uitponden kan aanvullende waarde realiseren, maar maakt het resultaat afhankelijker van woningverkopen.
Welk rendement kan een woningfonds opleveren?
Het rendement van een woningfonds kan uit twee onderdelen bestaan: periodieke uitkeringen en positieve of negatieve veranderingen in de participatiewaarde.
Een uitkeringspercentage van bijvoorbeeld 6% per jaar betekent niet automatisch dat het totale rendement eveneens 6% bedraagt.
Rekenvoorbeeld: uitkering versus totaalrendement
Stel dat u € 10.000 belegt en een woningfonds gedurende één jaar daadwerkelijk 6% uitkeert. U ontvangt dan € 600.
Wanneer de waarde van uw participaties tegelijkertijd met € 700 daalt, bedraagt het totale resultaat min € 100, oftewel min 1%, vóór persoonlijke belastingen en eventuele aanvullende transactiekosten.
Dit fictieve voorbeeld laat zien waarom de uitkering afzonderlijk van de waardeontwikkeling moet worden beoordeeld.
Controleer bovendien of uitkeringen voortkomen uit netto huurinkomsten, gerealiseerde verkoopwinsten, reserves of terugbetaling van kapitaal.
Welke kosten betaalt u bij beleggen in een woningfonds?
Bij woningfondsen bestaan kosten op verschillende niveaus. Sommige worden rechtstreeks in rekening gebracht, andere verminderen het fondsresultaat.
Instapkosten, beheerkosten en exploitatiekosten
Bij de totale kostenstructuur horen mogelijk emissie- of instapkosten, jaarlijkse fondsbeheerkosten, vastgoedbeheerkosten, administratiekosten, aankoop- en verkoopkosten en eventuele prestatievergoedingen.
Daarnaast maakt het vastgoed zelf kosten voor onderhoud, leegstand, verzekeringen, verduurzaming en belastingen.
Ook financieringskosten en eventuele uitstapvergoedingen beïnvloeden het uiteindelijke nettoresultaat.
Een laag zichtbaar beheertarief betekent daarom niet automatisch dat de totale kosten laag zijn.
Waarom financiering belangrijk is voor het nettoresultaat
Veel woningfondsen gebruiken naast het vermogen van beleggers ook bancaire financiering.
Een lening kan het rendement op het eigen vermogen versterken wanneer de vastgoedopbrengsten voldoende hoog zijn. Bij hogere rente, lagere huurinkomsten of dalende woningwaarden werkt deze financiële hefboom juist nadelig.
Let daarom op de verhouding tussen schulden en vastgoedwaarde, de rentevaste periode, aflossingsverplichtingen en toekomstige herfinanciering.
Wat zijn de belangrijkste risico’s van een woningfonds?
Huurprijsregulering, leegstand en onderhoud
Veranderingen in huurprijsregels kunnen de beschikbare huurinkomsten beperken. Dat speelt vooral wanneer woningen opnieuw worden verhuurd of bestaande huurprijzen niet volledig kunnen meegroeien met kosten.
Ook leegstand, betalingsachterstanden, groot onderhoud en verplichte verduurzaming kunnen de beschikbare kasstroom verlagen.
Renterisico en dalende vastgoedwaarden
Hogere financieringskosten drukken op het exploitatieresultaat. Tegelijk kunnen stijgende marktrentes leiden tot lagere vastgoedwaarderingen.
Bij een fonds met relatief veel schulden kan een beperkte waardedaling van de woningportefeuille een grotere daling van het eigen fondsvermogen veroorzaken.
Liquiditeitsrisico: kunt u uw participaties verkopen?
Veel Nederlandse woningfondsen zijn niet-beursgenoteerd. Participaties zijn daardoor niet vanzelfsprekend op ieder gewenst moment verkoopbaar.
Een open-endfonds kan eveneens beperkingen hanteren voor terugkoop. Bij onvoldoende liquiditeit kan uittreden worden uitgesteld of beperkt.
De afwezigheid van dagelijkse beurskoersen betekent bovendien niet dat de onderliggende vastgoedwaarde stabiel blijft.
Nederlandse woningfondsen vergelijken: drie praktijkvoorbeelden
De verschillen tussen Nederlandse woningfondsen worden zichtbaar bij drie bestaande aanbieders. Onderstaande kenmerken zijn afkomstig van hun gepubliceerde fondsinformatie en vormen geen volledige fondsanalyse.
Annexum Open Woningfonds: huurinkomsten en uitponden
Het Open Woningfonds van Annexum combineert verhuur met de mogelijke verkoop van individuele woningen na vertrek van huurders.
De fondspagina vermeldt een contante uitkering van 7% op jaarbasis, maar beschrijft ook automatische herbelegging gedurende het eerste jaar. Het fonds heeft een open-endstructuur met een jaarlijkse inkooplimiet van maximaal 5% van de participaties die aan het begin van het boekjaar uitstonden.
Huurwoningen Nederland Fonds: vrije sector en kwartaaluitkeringen
Het Huurwoningen Nederland Fonds van CL Beheer richt zich voornamelijk op jonge Nederlandse huurwoningen in de vrije sector.
De aanbieder vermeldt een dividendpercentage van 5,5% met kwartaaluitkeringen. Participaties zijn beperkt verhandelbaar en het fonds heeft een onbepaalde looptijd. Volgens het gepubliceerde beleggingsbeleid mag de financiering maximaal 60% van de aankoopprijs bedragen.
Anders Invest Huurwoningenfonds: langdurige verhuur
Anders Invest richt zich op langetermijnexploitatie van Nederlandse huurwoningen, waaronder bestaande woningen, renovaties en nieuwbouw.
Volgens de fondspagina worden huurinkomsten tweemaal per jaar na kosten, aflossingen en belastingen uitgekeerd. De minimale eerste inleg bedraagt € 100.000. Uittreden verloopt in beginsel via verkoop van deelnemingsrechten aan een andere investeerder.
Deze voorbeelden laten zien dat woningfondsen aanzienlijk verschillen in strategie, toegankelijkheid, uitkeringsbeleid en liquiditeit. De genoemde percentages zijn aanbiedersinformatie, geen onderling vergelijkbare netto totaalrendementen of toezeggingen voor toekomstige uitkeringen.
👉 Wilt u zelf REIT’s, ETF’s of aandelen via één platform vergelijken? Bekijk onze onafhankelijke vergelijking van het beste beleggingsplatform op kosten, aanbod, gebruiksgemak en klantenservice.
Woningfonds of residentiële REIT: wat is het verschil?
Een Nederlands, niet-beursgenoteerd woningfonds verschilt van een residentiële REIT die op de aandelenbeurs wordt verhandeld.
REIT’s zijn doorgaans dagelijks verhandelbaar via een broker of beleggingsplatform, maar kennen beurskoersschommelingen. In onze vergelijking van residentiële REIT’s behandelen wij deze afzonderlijke beleggingsvorm.
Wij beleggen zelf via MEXEM in aandelen, ETF’s en REIT’s. Binnen onze brokervergelijking beoordelen wij deze als de beste en goedkoopste broker, met de laagste kosten, veel gratis functionaliteiten, het grootste beleggingsaanbod en uitstekende Nederlandse klantenservice, ook bij het openen van een beleggingsaccount. Tarieven en voorwaarden kunnen wijzigen.
Waarop letten bij het vergelijken van woningfondsen?
Bij een inhoudelijke vergelijking zijn vijf kenmerken bepalend: de verhouding tussen exploitatie en uitponden, het huursegment en de spreiding van de woningen, de totale kostenstructuur, de financiering en de mogelijkheden om uit te stappen.
Daarnaast verdienen het historische uitkeringsbeleid, de herkomst van uitkeringen, de kwaliteit van taxaties en eventuele belangenconflicten aandacht.
Bekijk ook het actuele prospectus, het essentiële-informatiedocument en de jaarverslagen. De fiscale behandeling kan verschillen tussen privébeleggingen en deelname vanuit een BV, afhankelijk van de juridische fondsstructuur en geldende regels.
Conclusie: beleggen in een woningfonds vraagt om inzicht in de kasstroom
Een woningfonds maakt het mogelijk om indirect in Nederlandse huurwoningen te beleggen zonder dagelijks vastgoedbeheer.
Voor de lange termijn is vooral de kwaliteit van de inkomsten belangrijk. Huurinkomsten vormen bij veel fondsen de basis, terwijl verkoopopbrengsten het totaalrendement kunnen aanvullen.
👉Wij kijken bij het vergelijken van vastgoedfondsen daarom niet uitsluitend naar de indicatieve uitkering, maar ook naar exploitatieresultaten, kosten, schulden, huursegmenten en liquiditeit.
Disclaimer: Dit artikel is uitsluitend informatief en bevat geen koopaanbeveling. Beleggen kent risico’s, waaronder verlies van inleg, en blijft uw eigen verantwoordelijkheid. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Dit artikel kan partnerlinks bevatten; hiervoor kunnen wij een vergoeding ontvangen, zonder extra kosten voor U. Lees onze volledige disclaimer.