Vastgoedfondsen vs. dividendaandelen: de verschillen
Vastgoedfondsen en dividendaandelen kunnen beide periodieke inkomsten opleveren. Toch verschillen de inkomstenbron, kosten en mogelijkheden om uw belegging te verkopen. Wie vermogen wil gebruiken als aanvulling op het pensioen, heeft daarom meer aan een vergelijking van de voorwaarden dan aan uitsluitend het hoogste uitkeringspercentage.
Wij vergelijken niet-beursgenoteerde fondsen die in Nederlands vastgoed beleggen met beursgenoteerde dividendaandelen. Het SynVest Dutch RealEstate Fund dient als praktijkvoorbeeld.
Disclaimer: dit artikel bevat geen persoonlijk advies. Dit is reclame in samenwerking met SynVest. SynVest Fund Management B.V. is de beheerder van SynVest Dutch RealEstate Fund. Beiden staan ingeschreven in het register van de AFM. Beleggen kent risico’s tot geldverlies.
Wat is het verschil tussen vastgoedfondsen en dividendaandelen?
Bij een vastgoedfonds belegt u gezamenlijk in een vastgoedportefeuille. Bij dividendaandelen bezit u aandelen van ondernemingen die een deel van hun winst uitkeren. Het onderscheid is dus niet ‘inkomen tegenover groei’: beide kunnen inkomsten opleveren én in waarde veranderen.
Vastgoedfondsen: inkomsten uit verhuurd vastgoed
Een Nederlands vastgoedfonds kan beleggen in bijvoorbeeld supermarkten, gezondheidscentra en kantoren. Huurinkomsten vormen een inkomstenbron, maar daarvan moeten onder meer onderhoud, financiering en beheer worden betaald. Daarnaast beïnvloeden vastgoedwaarderingen het resultaat. Niet iedere ontvangen euro huur is beschikbaar voor uitkering.
Dividendaandelen: uitkeringen uit ondernemingsresultaten
Bij dividendaandelen hangt de uitkering samen met de financiële mogelijkheden en het beleid van de onderneming. Het bedrijf kan geld uitkeren, maar ook gebruiken voor investeringen of schuldaflossing. Tegenvallende resultaten kunnen de uitkering onder druk zetten. Een lange uitkeringshistorie biedt geen zekerheid over toekomstige betalingen.
Voor de vergelijking telt daarom niet alleen wat vandaag wordt uitgekeerd, maar ook hoeveel financiële ruimte daarna overblijft.
Uitkeringen vergelijken: regelmaat is geen zekerheid
Een maandelijkse betaling maakt inkomsten overzichtelijk. De betaalfrequentie zegt echter niet hoeveel risico u loopt. Twaalf betalingen per jaar kunnen samen hetzelfde bedrag opleveren als vier kwartaalbetalingen.
Ook een hoog uitkeringspercentage vraagt om context. Stel dat een aandeel jaarlijks € 4 uitkeert. Bij een koers van € 100 is dat 4%. Daalt de koers naar € 50 terwijl de uitkering gelijk blijft, dan wordt het percentage 8%. Uw inkomsten zijn niet gestegen; de waarde van het aandeel is gehalveerd.
Bij beide beleggingsvormen luidt de inhoudelijke vraag daarom: wordt de uitkering gedragen door terugkerende inkomsten, na kosten en noodzakelijke investeringen?
👉 Wil je meer informatie? Download de gratis brochure van SynVest en ontdek hoe jij laagdrempelig kunt beginnen met vastgoedbeleggen.
SynVest als voorbeeld van een Nederlands vastgoedfonds
Het SynVest Dutch RealEstate Fund belegt in Nederlands vastgoed. De factsheet noemt onder meer supermarkten, gezondheidscentra en kantoorpanden. Het vastgoedbeheer wordt binnen de fondsstructuur georganiseerd; u hoeft niet zelf huurders te zoeken of onderhoud uit te voeren.
Volgens SynVest is deelname mogelijk vanaf € 100 per maand of € 2.500 eenmalig. Het fonds kent een maandelijkse voorschotuitkering. Het geraadpleegde EID vermeldt dat uitkeringen automatisch worden herbelegd, tenzij u verzoekt deze in geld te ontvangen. Herbeleggen levert dus niet automatisch maandelijkse inkomsten op uw bankrekening op.
Een voorschotuitkering is geen vaste rentevergoeding. De uiteindelijke inkomsten blijven afhankelijk van de resultaten en voorwaarden van het fonds.
👉Voor meer achtergrond over de fondsstructuur en aandachtspunten kunt u onze SynVest-review lezen.
Kosten van vastgoedfondsen en dividendaandelen
Bij dividendaandelen bestaat de kostenvergelijking onder meer uit de tarieven voor aankopen, verkopen en het aanhouden van de rekening. Ook het verschil tussen de aankoop- en verkoopprijs verdient aandacht. Welke kosten gelden, hangt af van de aanbieder en de belegging.
Bij een vastgoedfonds bestaan daarnaast kosten binnen het fonds zelf. Geen instapkosten betekent daarom niet dat beleggen kosteloos is.
SynVest: fondskosten en uitstapkosten
SynVest vermeldt geen instapkosten. De uitstapkosten bedragen 9% in het eerste jaar, 7% in het tweede jaar, 5% in het derde jaar en 2,5% na drie jaar. De berekening vindt plaats over de verkoopwaarde. Doorlopende fondskosten zijn volgens SynVest al verwerkt in het gepubliceerde rendement.
De factsheet van juni 2026 vermeldt een doorlopende kostenfactor van 5,4% over het gemiddeld uitstaande eigen vermogen. Dit is een gedateerde fondsmaatstaf, niet een afzonderlijke rekening die u daarbovenop ontvangt. Voor de volledige kostensamenstelling blijven het prospectus en EID bepalend.
Bij een veronderstelde verkoopwaarde van € 25.000 betekent 2,5% uitstapkosten € 625. Dat voorbeeld veronderstelt dat verkoop daadwerkelijk mogelijk is.
Uitstappen: hoe beschikbaar blijft uw vermogen?
Beursgenoteerde dividendaandelen zijn doorgaans tijdens beursuren verhandelbaar, afhankelijk van de beschikbare handel. U verkoopt tegen de dan geldende marktprijs. Meer verhandelbaarheid betekent dus niet dat u zonder verlies kunt uitstappen.
Bij SynVest is verkoop afhankelijk van de inkoopregeling. Op fondsniveau geldt een jaarlijkse inkoopbeperking van maximaal 5% van de certificaten die aan het begin van het boekjaar uitstaan. Dat is geen persoonlijk recht om jaarlijks 5% van uw belegging op te nemen. SynVest waarschuwt dat volledig uitstappen hierdoor langdurig onmogelijk kan zijn, bijvoorbeeld langer dan tien jaar.
👉Wil je meer weten over de actuele kosten? Bekijk hier de gratis brochure voor meer informatie.
Een maandelijkse uitkering maakt uw ingelegde vermogen niet maandelijks opneembaar.
Risico’s: zijn vastgoedfondsen rustiger dan dividendaandelen?
Een niet-beursgenoteerd fonds heeft geen continu bewegende beurskoers. Daaruit volgt echter niet dat het onderliggende risico laag is.
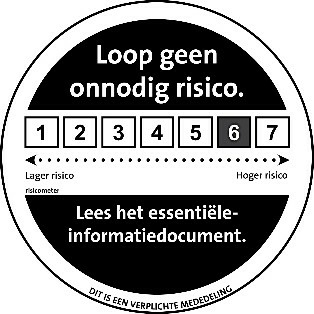
Het geraadpleegde EID van SynVest, gedateerd 25 maart 2025, vermeldt risicoklasse 6 van 7: de op één na hoogste klasse. Het fonds kent onder meer markt-, leegstands-, concentratie- en verhandelbaarheidsrisico. Ook financiering met geleend geld beïnvloedt het resultaat.
Bij dividendaandelen zijn koersschommelingen zichtbaarder. Ondernemingsresultaten kunnen tegenvallen en ontvangen uitkeringen voorkomen geen koersverlies. Spreiding over meerdere ondernemingen verandert bovendien niets aan de mogelijkheid van een algemene beursdaling.
De vergelijking vraagt dus om aandacht voor zowel de inkomsten als mogelijke waardedalingen en verkoopbeperkingen.
Rekenvoorbeeld: € 25.000 beleggen voor periodieke inkomsten
Stel uitsluitend ter illustratie dat een belegging van € 25.000 gedurende één jaar € 1.500 uitkeert. Dat is 6% van de oorspronkelijke inleg. Bij twaalf gelijke betalingen ontvangt u € 125 per maand.
Daalt de waarde tegelijkertijd naar € 22.500, dan staat tegenover € 1.500 aan inkomsten een waardeverlies van € 2.500. Uw totaalresultaat bedraagt dan min € 1.000, oftewel min 4%, vóór eventuele aanvullende kosten en persoonlijke belastingen.
Dit is geen verwachting voor SynVest of dividendaandelen. Het voorbeeld laat zien waarom ontvangen uitkeringen en totaalrendement afzonderlijk moeten worden beoordeeld.
Conclusie: vergelijk inkomsten én beschikbaarheid
Bij vastgoedfondsen vs. dividendaandelen draait het niet om de hoogste uitkering. De wezenlijke afweging gaat over de bron en houdbaarheid van inkomsten, totale kosten, waarderisico en de beschikbaarheid van uw vermogen.
Wie de Nederlandse vastgoedroute verder onderzoekt, kan de fondsdocumentatie van SynVest naast deze vergelijkingspunten leggen.
👉 Benieuwd of SynVest bij jouw situatie past? Lees de belangrijkste voorwaarden en uitgangspunten rustig door.
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Onze website geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Dit is een reclame. Raadpleeg het prospectus van SynVest Dutch RealEstate Fund en prospectus en het essentiële informatiedocument voordat u een beleggingsbeslissing neemt. Aan beleggen zijn risico’s en kosten verbonden. Voorbeelden van risico’s zijn markt-, hefboom-, rente-, verhuur-, leegstands-, verhandelbaarheids- en liquiditeitsrisico’s. De risico's en kosten van dit fonds zijn omschreven in het prospectus.