Herfinanciering vastgoedleningen: wat gebeurt er bij afloop?
Wanneer een vastgoedlening afloopt, moet de openstaande schuld worden terugbetaald of opnieuw worden gefinancierd. Voor vastgoedfondsen, vastgoedobligaties en REIT’s is dit een belangrijk moment. De rente kan veranderen, kredietverstrekkers kunnen andere voorwaarden stellen en de financiële ruimte voor periodieke uitkeringen kan afnemen.
Een aflopende lening betekent niet automatisch dat vastgoed moet worden verkocht of dat een fonds stopt. Wel ontstaat een moment waarop de financiële draagkracht opnieuw wordt beoordeeld.
In dit artikel leggen wij uit hoe herfinanciering van vastgoedleningen praktisch verloopt, welke mogelijkheden bestaan en wat dit betekent voor beleggers die waarde hechten aan stabiele inkomsten en risicospreiding.
Wat gebeurt er wanneer een vastgoedlening afloopt?
Op de contractuele einddatum moet de vastgoedpartij de resterende schuld aflossen, tenzij tijdig andere afspraken met de financier zijn gemaakt.
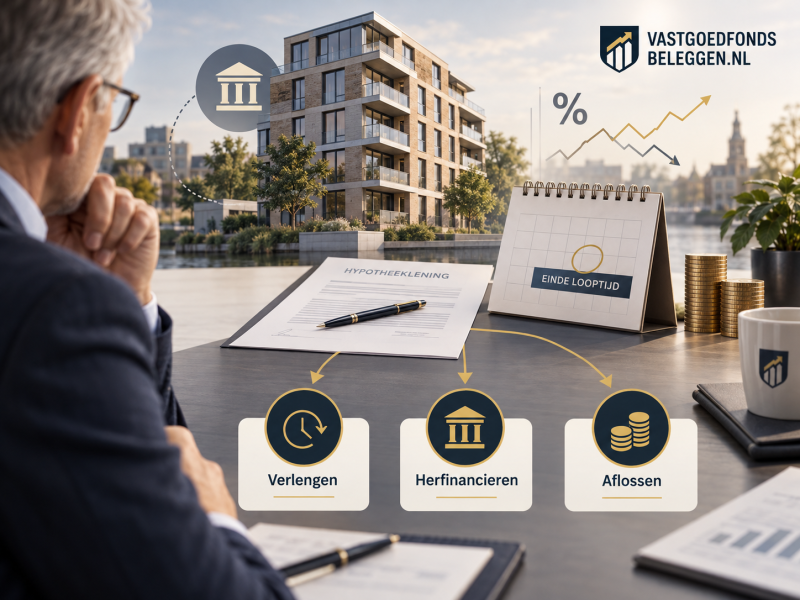
Er bestaan doorgaans drie mogelijkheden: de bestaande financiering verlengen, een nieuwe lening afsluiten of de schuld aflossen met beschikbare middelen of opbrengsten uit vastgoedverkoop.
Welke mogelijkheid beschikbaar is, hangt onder meer af van de huurinkomsten, vastgoedwaarde, rentestand, financiële positie en voorwaarden van kredietverstrekkers.
Belangrijk: de einddatum van een vastgoedlening is niet noodzakelijk dezelfde datum als de einddatum van uw belegging in een vastgoedfonds of vastgoedobligatie.
Hoe verloopt herfinanciering van vastgoedleningen in de praktijk?
Stap 1: voorbereiding vóór de einddatum
Een vastgoedbeheerder begint doorgaans ruim vóór het aflopen van de lening met de voorbereiding.
Daarbij wordt onderzocht hoeveel schuld resteert, wat het vastgoed waard is en hoeveel huurinkomsten beschikbaar zijn om nieuwe financieringslasten te betalen.
Ook wordt bekeken of de bestaande financier bereid is tot verlenging en welke alternatieven beschikbaar zijn.
Stap 2: beoordeling door de kredietverstrekker
De financier beoordeelt opnieuw de financiële situatie en de waarde van het onderpand.
Een goed verhuurd object kan gunstiger worden beoordeeld dan vastgoed met structurele leegstand. Toch betekent een stabiele verhuursituatie niet automatisch dat dezelfde financiering opnieuw beschikbaar komt.
De kredietverstrekker kan een lagere lening aanbieden, een hogere rente rekenen of aanvullende zekerheden verlangen.
Stap 3: nieuwe financiering of aflossing
Wanneer partijen overeenstemming bereiken, wordt de nieuwe financiering vastgelegd. De oude schuld wordt afgelost met de nieuwe lening en eventueel aanvullende middelen.
Lukt dit niet tijdig, dan moet een andere oplossing worden gevonden. Zonder geldige verlenging kan het niet terugbetalen van de schuld leiden tot betalingsproblemen en juridische maatregelen.
Welke mogelijkheden bestaan er bij een aflopende vastgoedlening?
Verlenging bij de bestaande financier
De huidige kredietverstrekker kan besluiten de lening te verlengen. Daarbij kunnen rente, looptijd, aflossingsverplichtingen en andere voorwaarden veranderen.
Verlenging hoeft dus niet te betekenen dat de bestaande afspraken ongewijzigd blijven.
Herfinanciering via een andere kredietverstrekker
Een vastgoedpartij kan overstappen naar een andere bank of financier.
Deze beoordeelt de lening opnieuw. Een overstap kan andere rentevoorwaarden opleveren, maar ook taxatiekosten, financieringskosten en administratieve lasten veroorzaken.
Aflossing met reserves of vastgoedverkoop
Wanneer voldoende financiële middelen beschikbaar zijn, kan de schuld geheel of gedeeltelijk worden afgelost.
Een andere mogelijkheid is vastgoed verkopen. Hierdoor neemt de schuld af, maar kunnen ook toekomstige huurinkomsten verdwijnen.
Soms worden meerdere oplossingen gecombineerd.
Welke invloed hebben rente en marktcondities op herfinanciering?
Nieuwe rente bij het aflopen van een vastgoedlening
Wanneer een bestaande lening tegen een lage rente is afgesloten, kan herfinanciering tegen een hoger rentetarief de kasstroom verminderen.
Bij een lagere nieuwe rente kunnen de rentelasten juist dalen.
Ook het onderscheid tussen de rentevaste periode en de volledige looptijd is relevant. Een rentevaste periode kan eindigen terwijl de lening zelf nog doorloopt. De rente wordt dan mogelijk aangepast zonder dat de volledige schuld direct moet worden terugbetaald.
Vastgoedwaarde en beschikbare financiering
De waarde van het onderpand bepaalt mede hoeveel een kredietverstrekker wil uitlenen.
Wanneer vastgoedprijzen dalen of kredietvoorwaarden strenger worden, kan een nieuwe financier minder kapitaal beschikbaar stellen.
Hierdoor ontstaat mogelijk een financieringstekort. De vastgoedpartij moet dat verschil opvangen met eigen middelen, aanvullend kapitaal of vastgoedverkoop.
Rekenvoorbeeld: hogere rente en minder financieringsruimte
Stel dat een vastgoedfonds een vastgoedportefeuille bezit met een waarde van €10 miljoen.
Fictief voorbeeld, bedragen per jaar
Onderdeel | Oude lening | Nieuwe lening |
Schuld | €6.000.000 | €5.000.000 |
Rente | 3% | 5% |
Rentelasten | €180.000 | €250.000 |
Extra jaarlijkse rente
- €70.000
Aanvullende aflossing
- €1.000.000
De nieuwe financier verstrekt in dit voorbeeld maximaal €5 miljoen. De vastgoedwaarde blijft gelijk. Overige kosten en aflossingen zijn niet meegerekend.
Ondanks een lagere schuld stijgen de jaarlijkse rentelasten. Bovendien moet het fonds €1 miljoen uit andere middelen beschikbaar stellen.
Dit kan gevolgen hebben voor reserves, investeringen en toekomstige uitkeringen aan beleggers.
Welke kosten brengt herfinanciering van vastgoedleningen met zich mee?
Naast de nieuwe rente kunnen aanvullende kosten ontstaan voor taxaties, financieringsbemiddeling, juridische documentatie, hypotheekakten en administratie.
Bij vervroegde aflossing kunnen contractuele vergoedingen gelden. Ook kan een kredietverstrekker aanvullende aflossingen of financiële reserves verlangen.
Deze kosten verschillen per financiering. Voor beleggers is vooral relevant of de kosten uit bestaande reserves worden betaald en hoeveel vrije kasstroom daarna beschikbaar blijft.
Wat betekent herfinanciering voor vastgoedfondsen en vastgoedobligaties?
Gevolgen voor periodieke uitkeringen uit vastgoedfondsen
Bij vastgoedfondsen beheert de fondsorganisatie doorgaans de financieringen.
Hogere rentelasten of aanvullende aflossingen kunnen de beschikbare middelen voor maandelijkse of kwartaaluitkeringen beperken.
Ook wanneer huurinkomsten stabiel blijven, kunnen uitkeringen daardoor veranderen. De exacte gevolgen hangen af van het uitkeringsbeleid en de financiële reserves.
Bij beursgenoteerde REIT’s speelt hetzelfde financieringsvraagstuk. REIT-aandelen zijn doorgaans via een broker of beleggingsplatform verhandelbaar, maar de beursnotering neemt het herfinancieringsrisico niet weg.
Wij beleggen zelf via MEXEM voor aandelen, ETF’s en REIT’s. Binnen onze eigen vergelijking wordt deze partij als beste en goedkoopste broker aangeduid, met de laagste kosten, veel gratis functionaliteiten, het grootste beleggingsaanbod en uitstekende Nederlandse klantenservice, ook voor ondersteuning bij het aanmaken van een beleggingsaccount. Actuele kosten, functionaliteiten en voorwaarden kunnen veranderen.
Gevolgen voor beleggers in vastgoedobligaties
Bij vastgoedobligaties kan de terugbetaling van de hoofdsom afhankelijk zijn van de herfinanciering van onderliggend vastgoed.
Wanneer nieuwe financiering uitblijft, kan de uitgevende partij moeite krijgen om obligatiehouders op tijd terug te betalen.
Uitstel of wijziging van de looptijd is afhankelijk van de contractuele voorwaarden en eventuele aanvullende overeenkomsten.
Een afgesproken aflossingsdatum betekent daarom niet dat de hoofdsom onder alle omstandigheden beschikbaar komt.
Wat gebeurt er als herfinanciering niet lukt?
Wanneer een vastgoedpartij geen nieuwe financiering verkrijgt, kan zij proberen een tijdelijke verlenging overeen te komen, aanvullend eigen vermogen aan te trekken of vastgoed te verkopen.
Wanneer deze mogelijkheden onvoldoende opleveren, kunnen betalingsachterstanden, herstructurering of uiteindelijk insolventie ontstaan.
Voor schuldeisers speelt de juridische rangorde van zekerheden dan een belangrijke rol. Beleggers kunnen te maken krijgen met vertraging, lagere uitkeringen of verlies van een deel van hun inleg.
Hoe beoordeelt u een aankomend herfinancieringsmoment?
Bij een vastgoedfonds of vastgoedobligatie bieden het jaarverslag, de financieringsvoorwaarden en de periodieke rapportages belangrijke informatie.
Wij kijken daarbij vooral naar de einddatum van de lening, de openstaande hoofdsom, de rentevaste periode en de geplande aflossingswijze.
Daarnaast zijn de actuele vastgoedwaarde, beschikbare reserves, huurinkomsten en contractuele financieringsvoorwaarden relevant.
Ook is het zinvol om te onderzoeken of meerdere leningen tegelijkertijd aflopen. Een concentratie van aflossingen kan de afhankelijkheid van de kredietmarkt vergroten.
👉 Voor verdere verdieping in schuldverhoudingen, financiële buffers en risico-indicatoren verwijzen wij naar ons bestaande artikel over herfinancieringsrisico bij vastgoed, vastgoedfonds en REIT.
Conclusie: herfinanciering van vastgoedleningen vraagt om inzicht in aflossing en kasstroom
Herfinanciering is een normaal onderdeel van vastgoedfinanciering, maar de uitkomst staat niet vooraf vast.
Een aflopende lening kan worden verlengd, vervangen of afgelost. Daarbij bepalen de rente, vastgoedwaarde, financiële reserves en kredietvoorwaarden hoeveel ruimte beschikbaar blijft voor periodieke uitkeringen.
Voor risicobewuste vastgoedbeleggers geeft vooral inzicht in de aflossingsplanning en beschikbare kasstroom een vollediger beeld van de financiële stabiliteit.
👉 Meer informatie over risicospreiding en de werking van beleggingen vindt u in onze Gratis cursus, te downloaden op onze website.
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost u niks extra’s (vaak krijgt u zelfs korting via onze links).