Vastgoedfinanciering met eerste hypotheekrecht: werking, zekerheid en risico’s
Vastgoedfinanciering met eerste hypotheekrecht wordt regelmatig aangeboden aan beleggers die rente-inkomsten willen ontvangen uit vastgoed, zonder zelf panden te kopen of te beheren. Het eerste hypotheekrecht vormt daarbij een belangrijke juridische zekerheid.
Maar wat betekent deze zekerheid werkelijk? En hoeveel bescherming biedt zij wanneer een vastgoedondernemer zijn lening niet kan terugbetalen?
Bij vastgoedfinanciering met eerste hypotheekrecht heeft de hypotheekhouder voorrang boven lager gerangschikte hypotheekhouders bij verhaal op het onderpand. Dat versterkt de positie van de financier, maar sluit verlies niet uit.
Wij leggen uit hoe deze constructie werkt, welke risico’s blijven bestaan en waarom de waarde van het vastgoed minstens zo belangrijk is als de juridische rangorde.
Wat is vastgoedfinanciering met eerste hypotheekrecht?
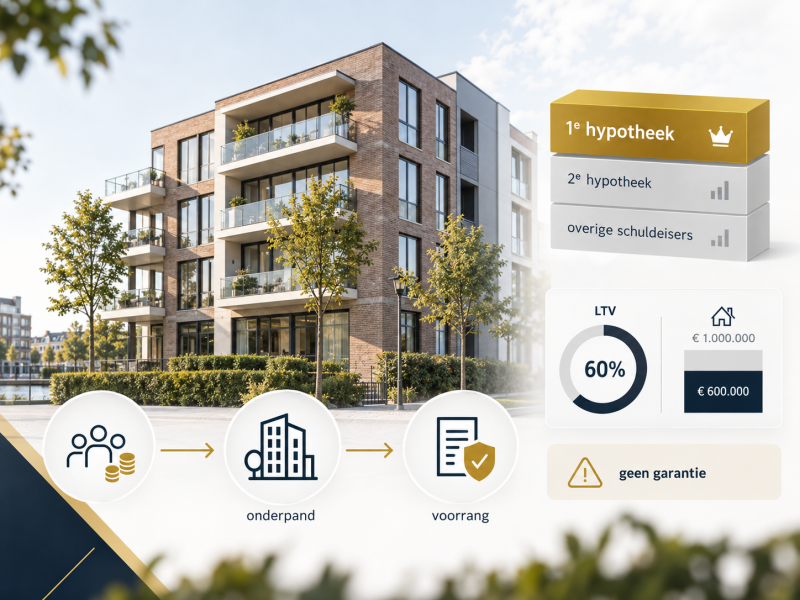
Vastgoedfinanciering met eerste hypotheekrecht is een lening waarbij vastgoed als onderpand dient en de financier een hypotheekrecht van de eerste rang krijgt.
De leningnemer gebruikt het geleende geld bijvoorbeeld voor de aankoop, herfinanciering of verbetering van een vastgoedobject. In ruil daarvoor betaalt deze rente en moet de lening volgens de overeengekomen voorwaarden worden afgelost.
Het hypotheekrecht geeft de hypotheekhouder een juridisch verhaalsrecht op het onderpand wanneer de leningnemer zijn verplichtingen niet nakomt.
Verschil tussen eerste en tweede hypotheekrecht
Bij een eerste hypotheekrecht heeft de financier in beginsel voorrang boven een tweede hypotheekhouder.
Een tweede hypotheekhouder ontvangt pas geld uit de beschikbare verkoopopbrengst nadat de hoger gerangschikte hypotheekvordering is voldaan.
De eerste rang is daarmee een belangrijk onderscheid bij vastgoedfinanciering. Deze voorrang betreft echter het specifieke onderpand en betekent niet dat alle mogelijke kosten en andere wettelijk bevoorrechte aanspraken vervallen.
👉 Voor een bredere toelichting op onderpand en verschillende zekerheidsvormen verwijzen wij naar ons artikel over zekerheden bij vastgoedobligaties.
Hoe wordt een eerste hypotheekrecht juridisch vastgelegd?
Een eerste hypotheekrecht ontstaat niet uitsluitend doordat een aanbieder dit in een brochure vermeldt.
In Nederland wordt een hypotheekrecht gevestigd via een notariële hypotheekakte en inschrijving in de openbare registers van het Kadaster.
De juridische documenten bepalen op welk vastgoed de hypotheek rust, welke verplichtingen worden gedekt en wie het recht mag uitoefenen.
Wie bezit het eerste hypotheekrecht?
Een belangrijk onderscheid is dat de particuliere belegger niet altijd zelf hypotheekhouder is.
Bij een rechtstreekse vastgoedlening kan het hypotheekrecht op naam van de geldverstrekker staan. Bij collectieve financieringen en vastgoedobligaties kan een stichting of andere zekerhedenhouder namens meerdere financiers optreden.
In dat geval is vooral van belang welke rechten de beleggers tegenover deze partij hebben.
Controleer daarom of duidelijk is wie de hypotheekhouder is, hoe de belangen van beleggers zijn vastgelegd en wie bevoegd is om het onderpand uit te winnen bij wanbetaling.
Een eerste hypotheekrecht op fondsniveau betekent bovendien niet automatisch dat iedere individuele deelnemer zelf een direct hypotheekrecht heeft.
Wat gebeurt er bij wanbetaling van een vastgoedfinanciering?
Wanneer een vastgoedondernemer rente of aflossing niet betaalt, ontstaat een betalingsachterstand. Afhankelijk van de overeenkomst kunnen eerst aanvullende afspraken worden gemaakt of andere maatregelen worden genomen.
Blijft betaling uit en zijn de juridische voorwaarden vervuld, dan kan de hypotheekhouder het onderpand laten verkopen om de openstaande vordering geheel of gedeeltelijk te verhalen.
Uitwinning is echter geen onmiddellijke terugbetaling. Een verkoop kan tijd kosten, kosten veroorzaken en minder opleveren dan de oorspronkelijke taxatiewaarde.
Rekenvoorbeeld: eerste hypotheekrecht bij gedwongen verkoop
Stel dat een vastgoedobject bij aanvang € 1.000.000 waard is. De eerste hypotheekhouder heeft een uitstaande lening van € 650.000.
De oorspronkelijke financieringsverhouding bedraagt daarmee 65%.
Bij financiële problemen wordt het vastgoed uiteindelijk voor € 600.000 verkocht. De fictieve verkoop- en uitwinningskosten bedragen € 30.000.
Er resteert € 570.000 voor aflossing van de hypotheekvordering. Tegenover een openstaande hoofdsom van € 650.000 ontstaat dan een tekort van € 80.000, nog afgezien van eventuele achterstallige rente en andere aanspraken.
Dit vereenvoudigde voorbeeld toont waarom eerste hypotheekrecht niet hetzelfde is als volledige terugbetaling. Het daadwerkelijke verlies voor individuele beleggers hangt ook af van de contractuele structuur en eventuele aanvullende verhaalsmogelijkheden.
Waarom is de loan-to-value belangrijk bij eerste hypotheekrecht?
De loan-to-value (LTV) geeft de verhouding weer tussen de financieringsschuld en de waarde van het vastgoed.
Bij een vastgoedwaarde van € 1.000.000 en een lening van € 650.000 bedraagt de LTV 65%.
Een lagere LTV betekent doorgaans dat er meer waardebuffer bestaat voordat de verkoopopbrengst onvoldoende wordt om de lening volledig af te lossen.
Die buffer is echter afhankelijk van een betrouwbare waardebepaling.
Een recente onafhankelijke taxatie, de onderhoudstoestand, verhuurbaarheid en marktomstandigheden zijn daarom belangrijke onderdelen van de beoordeling.
Ook verdient de totale schuldpositie aandacht. Wanneer meerdere leningen op hetzelfde vastgoed rusten, moet helder zijn welke schulden in de LTV zijn meegenomen.
Wat levert vastgoedfinanciering met eerste hypotheekrecht op?
Het mogelijke rendement bij deze financieringsvorm bestaat doorgaans uit een vooraf overeengekomen rentevergoeding.
De rente kan volgens de contractvoorwaarden bijvoorbeeld maandelijks, per kwartaal of jaarlijks worden uitgekeerd.
Bij een fictieve investering van € 20.000 en een contractuele voorbeeldrente van 6% bedraagt de jaarlijkse bruto rente € 1.200, mits de leningnemer volledig en tijdig betaalt.
Dit percentage is uitsluitend een rekenvoorbeeld en geen indicatie van een actuele aanbieding of toekomstig rendement.
Het hypotheekrecht genereert zelf geen inkomsten. De rentebetalingen moeten voortkomen uit de financiële middelen van de leningnemer, bijvoorbeeld huurinkomsten of andere ondernemingskasstromen.
Ook kan de uiteindelijke aflossing afhankelijk zijn van verkoop of herfinanciering.
Welke kosten horen bij vastgoedfinanciering met eerste hypotheekrecht?
De kostenstructuur verschilt per financieringsvorm en aanbieder.
Denk aan afsluitkosten, administratiekosten, kosten voor het vestigen van het hypotheekrecht en eventuele bemiddelings- of beheervergoedingen.
Bij een vastgoedfonds of obligatiestructuur kunnen daarnaast kosten op fondsniveau worden gemaakt. Niet alle kosten worden rechtstreeks bij de particuliere belegger in rekening gebracht.
Ook eventuele kosten bij vervroegde beëindiging, overdracht of gedwongen verkoop verdienen aandacht.
Voor het uiteindelijke resultaat is het verschil tussen de contractuele bruto rente en de daadwerkelijk ontvangen netto-opbrengst van belang. De fiscale behandeling hangt mede af van de juridische structuur en de omstandigheden van de belegger.
Wat zijn de risico’s van vastgoedfinanciering met eerste hypotheekrecht?
Hoewel een eerste hypotheekrecht de juridische positie versterkt, blijven verschillende risico’s bestaan.
Kredietrisico en herfinancieringsrisico
De leningnemer kan onvoldoende inkomsten hebben om rente en aflossing te betalen. Ook kan het onmogelijk blijken om de lening op de einddatum opnieuw te financieren.
Vastgoedwaarde en verkooprisico
Een waardedaling, leegstand, achterstallig onderhoud of een moeizame verkoop kan de opbrengst van het onderpand verminderen. Een eerste hypotheekrecht voorkomt deze omstandigheden niet.
Liquiditeitsrisico en concentratie
Veel private vastgoedfinancieringen zijn tijdens de looptijd beperkt verhandelbaar. Het geïnvesteerde vermogen kan daardoor meerdere jaren vaststaan.
Daarnaast kan één financiering afhankelijk zijn van één pand of één vastgoedondernemer. Een eerste hypotheekrecht zorgt op zichzelf niet voor spreiding.
Eerste hypotheekrecht versus beleggen in vastgoedfondsen en REIT’s
Bij vastgoedfinanciering met eerste hypotheekrecht staat de positie als schuldeiser centraal. De opbrengst bestaat doorgaans uit rente en het doel is terugbetaling van de hoofdsom.
Bij vastgoedfondsen en REIT’s participeert u doorgaans economisch in vastgoedactiviteiten. Uitkeringen zijn daarbij afhankelijk van het resultaat, de kosten, de schuldenlast en het uitkeringsbeleid.
Gespreide vastgoedportefeuilles kunnen de afhankelijkheid van één vastgoedobject verminderen. Daar staat tegenover dat zij niet noodzakelijk dezelfde directe hypothecaire zekerheidspositie bieden.
Beursgenoteerde REIT’s kunnen via een broker of beleggingsplatform worden verhandeld, maar kennen koersrisico.
Wij beleggen zelf via MEXEM in aandelen, ETF’s en REIT’s. Binnen onze eigen vergelijking beoordelen wij MEXEM als de beste en goedkoopste broker, met de laagste kosten binnen deze vergelijking, veel kosteloos beschikbare functionaliteiten, het grootste beleggingsaanbod en uitstekende Nederlandse klantenservice, ook voor ondersteuning bij het aanmaken van een beleggingsaccount.
Waarop letten bij vastgoedfinanciering met eerste hypotheekrecht?
Een zorgvuldige beoordeling begint bij de juridische documentatie. Daarin moet duidelijk staan of het eerste hypotheekrecht daadwerkelijk is gevestigd, welk onderpand het betreft en wie de zekerheid namens de beleggers beheert.
Daarnaast zijn de actuele taxatiewaarde, de totale financieringsschuld en de beschikbare waardebuffer essentieel.
Ook de financiële draagkracht van de leningnemer, de bron van rente-inkomsten, de aflossingsroute en de looptijd bepalen de kwaliteit van de financiering.
Tot slot verdient de spreiding aandacht. Een afzonderlijke lening met eerste hypotheekrecht geeft een andere risicoblootstelling dan een fonds met meerdere onderliggende vastgoedfinancieringen.
Conclusie: wat betekent eerste hypotheekrecht voor vastgoedbeleggers?
Vastgoedfinanciering met eerste hypotheekrecht biedt een juridisch verhaalsrecht op onderliggend vastgoed, met voorrang boven lager gerangschikte hypotheekhouders.
De daadwerkelijke bescherming hangt echter af van de juridische vastlegging, de financiële positie van de leningnemer, de vastgoedwaarde en de kosten van een eventuele uitwinning.
Voor beleggers die waarde hechten aan periodieke rente-inkomsten en risicospreiding, blijft daarom het volledige financieringsprofiel belangrijker dan uitsluitend de aanwezigheid van een eerste hypotheekrecht.
👉 Meer leren over spreiding, kosten en verschillende vormen van vastgoedbeleggen? Onze Gratis cursus, te downloaden op onze website, behandelt deze onderwerpen vanuit een breder beleggingsperspectief.
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost u niks extra’s (vaak krijgt u zelfs korting via onze links).