Open of gesloten vastgoedfonds: verschillen, risico’s en uitstappen
Bij beleggen in een vastgoedfonds bepaalt de fondsstructuur mede wanneer u kunt instappen en hoe eenvoudig u uw belegging weer kunt verkopen. Een belangrijk onderscheid is dat tussen een open en gesloten vastgoedfonds, ook wel open-end en closed-end genoemd.
Dit verschil heeft gevolgen voor de uitgifte van participaties, de beschikbaarheid van uw vermogen en de looptijd van de belegging. Wij leggen uit hoe beide structuren werken, welke kosten en risico’s daarbij horen en welke voorwaarden u vooraf kunt vergelijken.
Wat is het verschil tussen een open en gesloten vastgoedfonds?
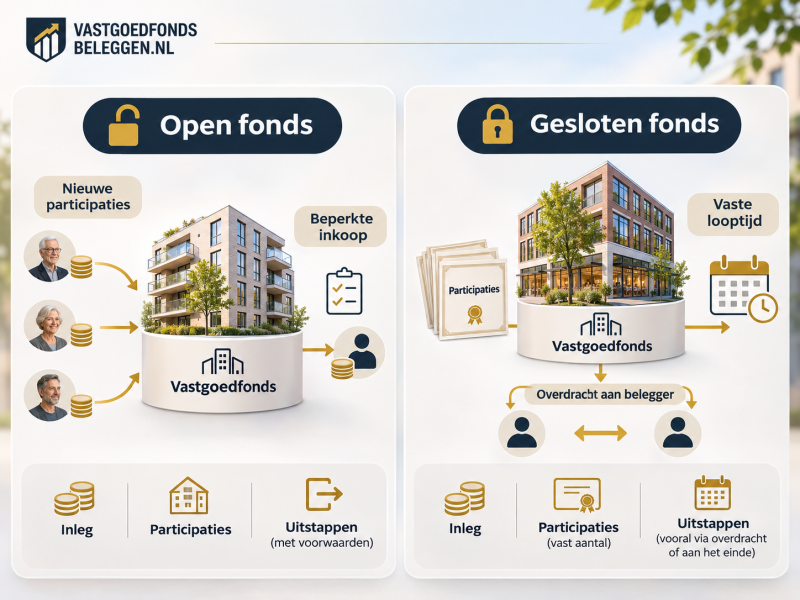
Een open vastgoedfonds kan onder bepaalde voorwaarden nieuwe participaties uitgeven en bestaande participaties inkopen. Bij een gesloten vastgoedfonds ligt het aantal participaties doorgaans voor langere tijd vast en bestaat meestal geen reguliere terugkoopregeling.
Het belangrijkste verschil is dus hoe beleggers kunnen toetreden en hun deelname kunnen beëindigen.
Kenmerk | Open vastgoedfonds | Gesloten vastgoedfonds |
Nieuwe participaties | Uitgifte mogelijk volgens fondsvoorwaarden | Meestal via vooraf bepaalde emissies |
Instappen | Regelmatig of periodiek mogelijk | Tijdens inschrijving of via overdracht |
Uitstappen | Via een beperkte inkoopregeling of overdracht | Via overdracht of afwikkeling |
Looptijd | Vaak zonder vaste einddatum | Vaak met bepaalde of indicatieve looptijd |
Verhandelbaarheid | Afhankelijk van beschikbare liquiditeit | Afhankelijk van kopers en voorwaarden |
Deze verschillen zijn algemene kenmerken. De daadwerkelijke mogelijkheden staan altijd in het prospectus en het fondsreglement.
Hoe werkt inleggen bij een open of gesloten vastgoedfonds?
Nieuwe participaties kopen bij een open vastgoedfonds
Bij een open-end vastgoedfonds kan de beheerder nieuwe participaties uitgeven. Het fonds ontvangt daarmee extra vermogen, dat bijvoorbeeld kan worden gebruikt voor aankoop van huurwoningen, zorgvastgoed of commercieel vastgoed.
De uitgifteprijs wordt vaak gebaseerd op de intrinsieke waarde: de berekende waarde van het fondsvermogen na aftrek van schulden, gedeeld door het aantal participaties. Daarbovenop kunnen instapkosten gelden.
Open-end betekent niet dat deelname iedere dag mogelijk is. Een fonds kan werken met inschrijfmomenten, minimale inlegbedragen of tijdelijke beperkingen.
Instappen bij een gesloten vastgoedfonds
Bij een closed-end vastgoedfonds wordt het beoogde kapitaal doorgaans tijdens één of meerdere emissierondes opgehaald.
Na afronding van de kapitaalronde stopt de reguliere uitgifte meestal. Nieuwe beleggers kunnen soms nog deelnemen wanneer bestaande participanten hun belang overdragen of wanneer het fonds een aanvullende emissie organiseert.
Een fonds dat tijdelijk 'open voor deelname' is, is dus niet automatisch een open-end fonds. Dit beschrijft uitsluitend of inschrijving op dat moment mogelijk is.
Hoe werkt uitstappen bij een open of gesloten vastgoedfonds?
Open-end vastgoedfonds: inkoop is niet onbeperkt
Een open vastgoedfonds kan participaties terugkopen wanneer beleggers hun deelname willen beëindigen. Die mogelijkheid is echter afhankelijk van het fondsreglement en de beschikbare middelen.
Zo beschrijft Annexum voor bepaalde open-end fondsen een jaarlijkse inkoopmogelijkheid tot maximaal 5% van de uitstaande participaties, onder specifieke voorwaarden.
Dit is een praktijkvoorbeeld, geen algemene regel.
Wanneer veel beleggers gelijktijdig willen uitstappen, kan de beheerder terugkoop beperken of uitstellen. Een open-end structuur biedt dus geen onbeperkt recht op onmiddellijke uitbetaling.
Closed-end vastgoedfonds: verkopen aan een andere belegger
Bij een gesloten fonds bestaat meestal geen reguliere verplichting voor het fonds om participaties terug te kopen.
Tussentijdse verkoop kan soms plaatsvinden via een andere belegger. Dit wordt secundaire handel genoemd. De verkoper ontvangt dan geld van de koper; er stroomt geen nieuw kapitaal naar het fonds.
Niet ieder gesloten fonds heeft een georganiseerde secundaire markt. Bovendien kan toestemming voor overdracht noodzakelijk zijn.
Wanneer verkoop tussentijds niet mogelijk is, blijft de belegging doorgaans aangehouden tot de afwikkeling. Een geplande einddatum is daarbij geen vaste terugbetaaldatum.
👉 Wij behandelen de praktische voorwaarden uitgebreider in uitstappen bij een vastgoedfonds: inkoopregeling en liquiditeitsrisico.
Welke kosten en risico's verschillen tussen beide fondsstructuren?
Inkoopprijs, verkoopprijs en transactiekosten
Bij open-end fondsen wordt de inkoopprijs vaak berekend op basis van de intrinsieke waarde op een bepaalde peildatum. Uitstapkosten en waarderingscorrecties kunnen het ontvangen bedrag verlagen.
Bij gesloten fondsen kan de verkoopprijs afhankelijk zijn van onderhandelingen met een koper. Daardoor kan de prijs onder of boven de berekende intrinsieke waarde liggen.
Daarnaast kunnen emissiekosten, beheerkosten, financieringskosten en overdrachtskosten het nettoresultaat beïnvloeden.
Liquiditeitsrisico en periodieke uitkeringen
Beide structuren kunnen periodieke inkomsten uit huur ontvangen. De uitkeringsfrequentie wordt bepaald door het fondsbeleid en niet automatisch door de open of gesloten structuur.
Een maandelijkse of kwartaaluitkering betekent bovendien niet dat uw ingelegde vermogen maandelijks opneembaar is.
Leegstand, onderhoud, dalende vastgoedwaarden en hogere financieringslasten kunnen de beschikbare kasstroom verminderen. Daardoor kunnen uitkeringen dalen of worden stopgezet. Ook verlies van inleg is mogelijk.
Praktijkvoorbeeld: €25.000 beleggen in een vastgoedfonds
Stel dat u €25.000 investeert in een niet-beursgenoteerd vastgoedfonds en na drie jaar uw participaties wilt verkopen.
- Bij een open-end fonds dient u een inkoopverzoek in. Als voldoende liquiditeit beschikbaar is en uw verzoek binnen de toegestane inkoopruimte valt, kan terugkoop plaatsvinden. Bij onvoldoende ruimte kan een wachttijd ontstaan.
- Bij een gesloten fonds zoekt u mogelijk zelf een koper of maakt u gebruik van een eventuele overdrachtsregeling. Zonder koper blijft uw vermogen mogelijk vaststaan tot de eindafwikkeling.
In beide gevallen kan de uiteindelijke verkoopopbrengst lager zijn dan uw oorspronkelijke inleg.
Welke fondsvoorwaarden zijn belangrijk vóór deelname?
Bij het vergelijken van vastgoedfondsen verdienen vooral de volgende vragen aandacht.
Hoe vaak kunnen nieuwe participaties worden uitgegeven? Bestaat er een reguliere inkoopregeling? Welk percentage mag jaarlijks worden ingekocht? Is overdracht aan derden toegestaan? Hoe wordt de verkoopprijs vastgesteld? Welke kosten gelden bij verkoop?
Bij gesloten fondsen komen daar de oorspronkelijke looptijd, mogelijke verlenging en de voorwaarden voor beëindiging bij.
👉 Meer informatie hierover staat in ons artikel gesloten vastgoedfonds: wat gebeurt er aan het einde van de looptijd?.
De aanduiding open of gesloten zegt overigens niet automatisch iets over de rechtsvorm of fiscale behandeling van het fonds. Dat zijn afzonderlijke kenmerken.
Is een beursgenoteerde REIT hetzelfde als een open vastgoedfonds?
Nee. Beursgenoteerde REIT's worden doorgaans via een broker of beleggingsplatform verhandeld. U verkoopt tegen een marktprijs, die sterk kan schommelen.
Wij beleggen zelf via MEXEM in aandelen, ETF's en REIT's. Binnen onze brokervergelijking beschouwen wij MEXEM als de beste en goedkoopste broker, met de laagste kosten, veel gratis functionaliteiten, het grootste beleggingsaanbod en uitstekende Nederlandse klantenservice die helpt bij het openen van een beleggingsaccount. Dit zijn vergelijkingsgebonden kwalificaties; tarieven en voorwaarden kunnen wijzigen.
Beursverhandelbaarheid biedt meer handelsmogelijkheden, maar voorkomt geen koersverlies.
Conclusie: open of gesloten vastgoedfonds vergelijken
Het belangrijkste verschil tussen een open en gesloten vastgoedfonds ligt bij de mogelijkheden om participaties uit te geven, in te kopen en over te dragen.
Een open-end fonds kan meer mogelijkheden voor periodieke toetreding en uittreding bieden, maar blijft afhankelijk van beschikbare liquiditeit. Bij een gesloten fonds staat het vermogen doorgaans langer vast en is tussentijdse verkoop vaak afhankelijk van een andere koper.
Voor een zorgvuldige vergelijking zijn de looptijd, kosten, uitkeringsfrequentie, liquiditeit en fondsdocumentatie minstens zo belangrijk als het historische of indicatieve rendement.
Disclaimer: Dit artikel is uitsluitend informatief en bevat geen koopaanbeveling. Beleggen kent risico’s, waaronder verlies van inleg, en blijft uw eigen verantwoordelijkheid. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Dit artikel kan partnerlinks bevatten; hiervoor kunnen wij een vergoeding ontvangen, zonder extra kosten voor U. Lees onze volledige disclaimer.