Risico Spreiden bij Beleggen: Is Eén Wereldwijde ETF Genoeg?
Risico spreiden bij beleggen wordt vaak gelijkgesteld aan het bezitten van veel verschillende aandelen. Een wereldwijde ETF maakt dat relatief eenvoudig. Met één belegging krijgt u blootstelling aan een groot aantal ondernemingen, sectoren en landen.
Maar daarmee is niet ieder risico gespreid.
Een wereldwijde aandelen-ETF blijft namelijk in de eerste plaats een belegging in aandelen. Wanneer aandelenmarkten breed dalen, kan ook een zeer goed gespreide wereld-ETF aanzienlijk in waarde afnemen.
Wie risico niet alleen binnen de aandelenmarkt, maar ook tussen verschillende beleggingscategorieën wil spreiden, kan daarom breder kijken. Vastgoed, obligaties, leningen en bijvoorbeeld goud hebben ieder een ander rendement- en risicoprofiel.
Voor vastgoedbeleggers is vooral dit onderscheid belangrijk: spreiding binnen één beleggingscategorie is iets anders dan spreiding over meerdere vermogenscategorieën.
Is één wereldwijde ETF genoeg voor risicospreiding?
Het korte antwoord is: voor spreiding binnen aandelen kan één brede wereldwijde ETF al veel diversificatie bieden. Voor spreiding over uw totale vermogen is dat niet automatisch voldoende.
Een wereldwijde ETF kan honderden of zelfs duizenden ondernemingen bevatten. Daardoor bent u veel minder afhankelijk van één bedrijf dan wanneer u enkele losse aandelen bezit.
Toch blijven al deze beleggingen onderdeel van dezelfde aandelenmarkt.
Wanneer het doel uitsluitend is om aandelen breed te spreiden, kan een wereldwijde ETF daarom een eenvoudige basis vormen. Wanneer het doel is om de afhankelijkheid van aandelenmarkten te verminderen, is een bredere portefeuille nodig.
Daar komt de zogenoemde multi-assetstrategie in beeld.
Wat betekent risico spreiden met een multi-assetstrategie?
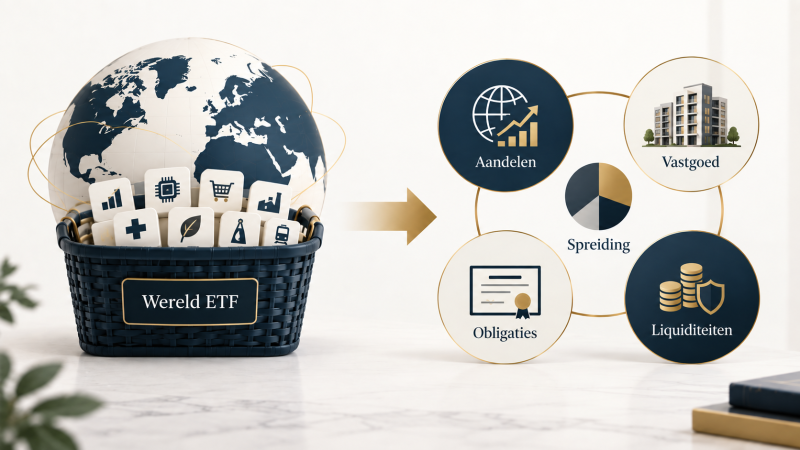
Multi-asset betekent letterlijk dat u verschillende soorten beleggingen combineert.
Een aandeel is een vermogensbestanddeel. Een aandelen-ETF bevat meerdere aandelen. Een obligatie vertegenwoordigt een lening aan een onderneming of overheid. Vastgoed vertegenwoordigt weer een andere categorie, waarbij inkomsten bijvoorbeeld voortkomen uit huur en waardeveranderingen van vastgoed.
Binnen een bredere portefeuille kunnen onder meer aandelen, ETF’s, obligaties, vastgoed, leningen en grondstoffen voorkomen.
De gedachte hierachter is niet dat meer beleggingscategorieën automatisch beter zijn. Het doel is vooral te voorkomen dat het gehele vermogen afhankelijk wordt van dezelfde economische ontwikkeling of marktbeweging.
👉 Wilt u zelf REIT’s, ETF’s of aandelen via één platform vergelijken? Bekijk onze onafhankelijke vergelijking van het beste beleggingsplatform op kosten, aanbod, gebruiksgemak en klantenservice.
Spreiding draait om verschillende risicobronnen
Een belangrijk begrip hierbij is correlatie.
Wanneer twee beleggingen vrijwel voortdurend in dezelfde richting bewegen, leveren zij minder aanvullende spreiding op dan twee beleggingen die verschillend reageren op economische omstandigheden.
Daarom gaat goede risicospreiding niet alleen over het aantal beleggingen.
Tien beleggingen kunnen op papier veel lijken, terwijl achter alle tien vrijwel dezelfde risico’s zitten. Andersom kan een kleiner aantal duidelijk verschillende vermogenscategorieën meer spreiding tussen risicobronnen opleveren.
Waarom vastgoed naast een wereldwijde ETF wordt gebruikt
Vastgoed kan binnen een bredere portefeuille een andere functie hebben dan een aandelen-ETF.
Bij aandelen komt uw rendement uiteindelijk voort uit ondernemingen en hun ontwikkeling. Bij vastgoed zijn onder meer huurinkomsten, de waarde van het vastgoed, financiering en de bezettingsgraad bepalend.
Daarmee ontstaat een andere economische basis onder de belegging.
Voor onze doelgroep is bovendien de mogelijke periodieke cashflow relevant. Vastgoedfondsen kunnen bijvoorbeeld maandelijkse of driemaandelijkse uitkeringen hanteren, afhankelijk van het fonds en de voorwaarden.
Dat betekent niet dat vastgoed automatisch stabiel is of bescherming biedt wanneer aandelen dalen. Ook vastgoed kan in waarde afnemen. Financieringskosten kunnen stijgen, vastgoedwaarderingen kunnen dalen en uitkeringen kunnen worden verlaagd of stopgezet.
Het voordeel van spreiding ontstaat dus niet doordat vastgoed geen risico heeft, maar doordat de onderliggende risico’s gedeeltelijk anders kunnen zijn.
Wereldwijde ETF, REIT of niet-beursgenoteerd vastgoedfonds?
Binnen vastgoed zelf bestaan eveneens belangrijke verschillen.
Een REIT is beursgenoteerd vastgoed. U kunt deze belegging relatief eenvoudig kopen en verkopen, maar de beurskoers kan op korte termijn duidelijk bewegen. Daardoor blijft een REIT gedeeltelijk blootgesteld aan het sentiment op financiële markten.
Een niet-beursgenoteerd vastgoedfonds werkt anders. De waarde wordt niet iedere handelsdag op de beurs bepaald. Dat kan optisch voor minder koersbeweging zorgen, maar daar staat doorgaans een lagere liquiditeit tegenover. U kunt uw belegging vaak niet op ieder gewenst moment verkopen.
Daarom kijken wij bij risicospreiding verder dan alleen het woord ‘vastgoed’.
Wie al een wereldwijde aandelen-ETF bezit en daar een beursgenoteerde vastgoed-ETF aan toevoegt, heeft wel extra vastgoedblootstelling, maar nog steeds twee beursgenoteerde beleggingen. Een niet-beursgenoteerd vastgoedfonds heeft een andere structuur en andere risico’s.
Wilt u specifiek verder verdiepen hoe u ook binnen vastgoed verschillende risico’s kunt verdelen, dan sluit ons artikel over vastgoedportefeuille spreiden hier direct op aan.
👉 Wilt u passief beleggen in vastgoedfondsen? Bekijk dan hier ons overzicht van beste Vastgoedfondsen. Daar vergelijken wij fondsen op rendement, risico, kosten, looptijd, uitkeringen en spreiding. Ook vindt u daar onze unieke bonussen.
Obligaties en leningen als aanvullende vermogenscategorie
Naast vastgoed kunnen obligaties en leningen een andere bron van rendement en risico toevoegen.
Bij een obligatie of lening verstrekt u in essentie kapitaal waarvoor rente wordt betaald. Het rendement komt daardoor uit een andere bron dan bij aandelen of huurvastgoed.
Daar staat kredietrisico tegenover. Een onderneming, kredietnemer of andere uitgever kan betalingsproblemen krijgen. Een hogere aangeboden rente betekent daarom niet automatisch een gunstigere belegging. Een hoger rendement kan juist samenhangen met een hoger risico.
Hetzelfde geldt voor high-yieldobligaties. Spreiding over meerdere uitgevers kan het individuele risico verminderen, maar neemt kredietrisico niet weg.
Voor een brede portefeuille gaat het daarom niet alleen om de vraag hoeveel procent rente een belegging biedt, maar ook waarom die rente wordt geboden.
Meer spreiding betekent niet automatisch minder risico
Een veelgemaakte denkfout is dat iedere nieuwe belegging extra diversificatie oplevert.
Dat is niet vanzelfsprekend.
Wanneer verschillende beleggingen afhankelijk zijn van dezelfde markt, sector, renteontwikkeling of economische omstandigheden, kan de werkelijke spreiding beperkt blijven.
Ook binnen vastgoed kan dit voorkomen. Vier verschillende vastgoedfondsen bieden bijvoorbeeld minder spreiding wanneer zij allemaal grotendeels beleggen in hetzelfde type Nederlands vastgoed dan wanneer de onderliggende vastgoedtypen, regio’s, huurders en financieringsstructuren duidelijk verschillen.
Daarom kijken wij liever naar de risicobronnen achter een belegging dan uitsluitend naar het aantal posities.
Welke rol spelen rendement en cashflow bij risicospreiding?
Risico spreiden betekent meestal dat u een afweging maakt tussen groeipotentieel, stabiliteit, liquiditeit en inkomsten.
Aandelen worden vooral gebruikt voor vermogensgroei op lange termijn, maar kunnen sterke tussentijdse koersbewegingen laten zien.
Vastgoed kan periodieke huurgedreven inkomsten bieden, maar kent onder meer waarderings-, financierings- en liquiditeitsrisico.
Obligaties en leningen kunnen rente-inkomsten genereren, maar daarbij spelen kredietwaardigheid en terugbetaling een centrale rol.
Er bestaat daardoor geen vermogenscategorie die op alle punten tegelijk het hoogste rendement, de grootste stabiliteit, volledige liquiditeit en het laagste risico biedt.
Juist daarom kan spreiding betekenis hebben.
Wat kost spreiden over meerdere beleggingen?
Meer vermogenscategorieën betekent ook dat u meer kostenstructuren moet beoordelen.
- Bij ETF’s kijkt u onder meer naar de fondskosten en eventuele handelskosten via uw broker of beleggingsplatform.
- Bij vastgoedfondsen kunnen bijvoorbeeld instapkosten, beheerkosten en kosten rondom verkoop of uitstappen gelden.
- Bij obligaties en leningen kunnen platformkosten, spreads of beheerkosten een rol spelen.
Kosten lijken afzonderlijk soms beperkt, maar verminderen uiteindelijk het nettoresultaat. Vergelijk daarom niet alleen verwachte of indicatieve rendementen. Kijk altijd naar het rendement na relevante kosten en naar de risico’s die nodig zijn om dat rendement te realiseren.
Praktijkvoorbeeld: spreiding binnen aandelen versus spreiding tussen markten
Stel dat een belegger €100.000 volledig in één wereldwijde aandelen-ETF belegt.
Het vermogen is dan binnen de aandelenmarkt breed verdeeld over veel ondernemingen en landen. Toch blijft vrijwel het volledige beleggingsvermogen afhankelijk van aandelenmarkten.
Een andere belegger verdeelt hetzelfde vermogen over een wereldwijde aandelen-ETF, vastgoedfondsen, obligaties en een kleine aanvullende vermogenscategorie.
Deze tweede portefeuille heeft meer verschillende rendementsbronnen. Dat betekent niet automatisch dat het rendement hoger wordt. Het doel is juist dat niet ieder deel van de portefeuille precies hetzelfde hoeft te reageren op dezelfde ontwikkeling.
Dat is de kern van multi-assetbeleggen.
Risico spreiden met vastgoed: let op de tweede laag
Wanneer vastgoed wordt toegevoegd aan een bestaande ETF-portefeuille, is daarmee de spreiding nog niet voltooid.
Ook binnen vastgoed kijkt u naar concentratie.
Een vastgoedfonds kan bijvoorbeeld afhankelijk zijn van één vastgoedsegment, één regio, één beheerder of één financieringsstructuur. Spreiding over meerdere vastgoedfondsen kan deze afhankelijkheid verminderen, maar alleen wanneer de onderliggende beleggingen daadwerkelijk van elkaar verschillen.
Voor een risicobewuste vastgoedbelegger bestaan daarom twee lagen van spreiding.
- De eerste laag is spreiding tussen aandelen, vastgoed, obligaties en eventueel andere vermogenscategorieën.
- De tweede laag is spreiding binnen het vastgoedgedeelte zelf.
Juist die combinatie geeft een vollediger beeld van het totale portefeuillerisico.
Is één wereldwijde ETF uiteindelijk voldoende?
Een wereldwijde ETF kan een zeer brede spreiding bieden binnen aandelen. Voor beleggers die vooral eenvoudig en passief blootstelling aan de wereldwijde aandelenmarkt zoeken, kan daarmee al veel concentratierisico van individuele aandelen worden verminderd.
Maar een wereldwijde aandelen-ETF blijft een aandelenbelegging.
Wie de afhankelijkheid van aandelenmarkten verder wil verminderen, kan daarom kijken naar verschillende vermogenscategorieën, zoals vastgoed, obligaties, leningen of andere activa.
Vastgoed heeft daarbij een bijzondere positie. Het kan periodieke inkomsten en een andere onderliggende rendementsbron toevoegen, maar introduceert tegelijkertijd eigen risico’s zoals financiering, waardering en beperkte liquiditeit.
De kern van risico spreiden bij beleggen is daarom niet zoveel mogelijk verschillende producten kopen. Het gaat om begrijpen welke risico’s achter iedere belegging zitten en voorkomen dat een te groot deel van uw vermogen uiteindelijk afhankelijk is van dezelfde ontwikkeling.
Conclusie: risico spreiden gaat verder dan één wereldwijde ETF
Een wereldwijde ETF kan een sterke mate van spreiding bieden binnen de aandelenmarkt. Daarmee vermindert u de afhankelijkheid van individuele bedrijven, sectoren en landen.
Voor bredere risicospreiding is echter een tweede vraag relevant: hoeveel van uw totale vermogen blijft afhankelijk van aandelen?
Een multi-assetbenadering kijkt daarom ook naar andere vermogenscategorieën, waaronder vastgoed, obligaties en leningen. Vastgoed kan daarin een aanvullende rol spelen door een andere economische basis en mogelijke periodieke inkomsten, maar brengt eveneens eigen risico’s en kosten mee.
Wij zien risicospreiding daarom vooral als het bewust verdelen van verschillende risicobronnen. Niet zoveel mogelijk producten bezitten, maar begrijpen waarom iedere belegging onderdeel van de portefeuille is.
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost u niks extra’s (vaak krijgt u zelfs korting via onze links).