Beleggen in Vergrijzing via Vastgoed: Zorgvastgoed, Vastgoedfondsen en REIT’s
De vergrijzing zorgt voor een structurele verandering in de behoefte aan wonen en zorg. Mensen leven langer, blijven vaker langer zelfstandig wonen en hebben op latere leeftijd behoefte aan geschikte woningen, zorgvoorzieningen en medische locaties. Voor vastgoedbeleggers ontstaat hierdoor een duidelijk beleggingsthema: beleggen in vergrijzing via vastgoed.
Dat kan onder meer via zorgvastgoed, seniorenhuisvesting, niet-beursgenoteerde vastgoedfondsen en beursgenoteerde REIT’s. U hoeft daarvoor niet zelf een woning of zorgcomplex te kopen en te beheren.
De demografische ontwikkeling alleen maakt een vastgoedbelegging echter niet aantrekkelijk of voorspelbaar. De kwaliteit van het vastgoed, huurcontracten, huurders, financiering, kosten en verhandelbaarheid blijven bepalend voor het uiteindelijke rendement en risico.
In dit artikel leggen wij uit hoe beleggen in vergrijzing via vastgoed werkt, welke vormen er zijn en waar u vooral op let wanneer periodieke inkomsten en een lange beleggingshorizon centraal staan.
Wat betekent beleggen in vergrijzing via vastgoed?
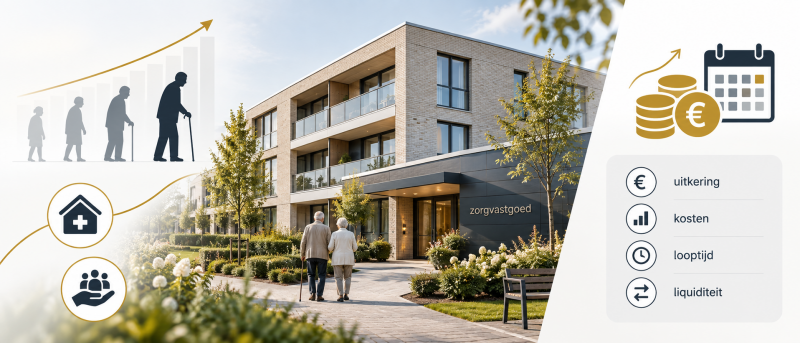
Beleggen in vergrijzing betekent dat u vermogen blootstelt aan ondernemingen of vastgoed dat profiteert van de toenemende vraag naar producten en voorzieningen voor ouderen.
Bij vastgoed gaat het vooral om gebouwen die aansluiten op wonen, zorg en gezondheid. Denk aan levensloopbestendige appartementen, woonzorgcomplexen, huisartsenpraktijken, fysiotherapielocaties en andere vormen van zorgvastgoed.
De ontwikkeling is structureel. Volgens de cijfers uit de bestaande informatie neemt het aantal 65-plussers in Nederland richting 2040 toe tot ruim 4,8 miljoen. Hierdoor kan de behoefte aan geschikte woonvormen en zorgvoorzieningen langdurig worden ondersteund.
Dat betekent niet dat ieder zorgvastgoedproject automatisch succesvol is. Een gebouw kan bijvoorbeeld op een minder aantrekkelijke locatie staan, een financieel kwetsbare huurder hebben of tegen ongunstige voorwaarden zijn gefinancierd. Demografie vormt daarom vooral de achtergrond van de belegging; de kwaliteit van het individuele fonds of vastgoed blijft doorslaggevend.
Hoe kunt u beleggen in vergrijzing via vastgoed?
Voor een belegger die geen huurders, onderhoud of dagelijks vastgoedbeheer wil, zijn vooral indirecte vormen van vastgoed relevant.
Zorgvastgoed via niet-beursgenoteerde vastgoedfondsen
Een eerste mogelijkheid zijn vastgoedfondsen die geheel of gedeeltelijk investeren in zorgvastgoed of seniorenhuisvesting.
Hierbij brengt een fonds kapitaal van meerdere beleggers samen en investeert dit in één of meerdere vastgoedobjecten. Het fonds verzorgt onder meer aankoop, verhuur, financiering en beheer. De inkomsten komen voornamelijk uit huur en eventueel uit waardeverandering van het vastgoed.
Dit geeft u toegang tot vastgoed zonder dat u zelf panden hoeft te beheren.
Bij dergelijke fondsen kijkt u vooral naar de spreiding van de portefeuille, kwaliteit van de huurders, resterende looptijd van huurcontracten, schuldpositie, kostenstructuur en mogelijkheden om uw participatie later weer te verkopen.
Een belangrijk onderscheid is dat veel niet-beursgenoteerde fondsen minder liquide zijn. Uw participatie kan daardoor niet altijd op ieder gewenst moment worden verkocht.
Beursgenoteerde REIT’s in zorgvastgoed
Een tweede mogelijkheid zijn Real Estate Investment Trusts, oftewel REIT’s. Dit zijn beursgenoteerde vastgoedondernemingen waarvan aandelen gedurende beursuren verhandelbaar zijn.
Binnen zorgvastgoed zijn onder meer Ventas, Welltower, Healthpeak Properties en Aedifica bekende namen uit de bestaande selectie. Zij bieden blootstelling aan verschillende onderdelen van de zorgvastgoedmarkt, zoals seniorenhuisvesting, medische gebouwen en andere zorglocaties.
Het belangrijke verschil met een gesloten vastgoedfonds is de liquiditeit. Een REIT kan doorgaans eenvoudiger worden gekocht en verkocht. Daar staat tegenover dat de beurskoers dagelijks kan fluctueren.
Een goede vastgoedportefeuille en een goede beursbelegging zijn daarom niet hetzelfde. Ook wanneer de huren stabiel blijven, kan de beurswaarde van een REIT dalen door bijvoorbeeld stijgende rente, veranderende waarderingen of onrust op financiële markten.
👉Wie beursgenoteerd vastgoed verder wil volgen, kan onze REIT portfolio gratis via de nieuwsbrief volgen. Deze portefeuille is bedoeld als educatief hulpmiddel voor het volgen van beursgenoteerd vastgoed.
ETF’s die inspelen op vergrijzing
Er bestaan daarnaast ETF’s die beleggen rond het thema vergrijzing. Voorbeelden uit de bestaande selectie zijn de iShares Ageing Population ETF, iShares Healthcare Innovation ETF en iShares STOXX 600 Healthcare ETF.
Het verschil is belangrijk: dergelijke ETF’s zijn meestal geen vastgoedbeleggingen. Zij investeren bijvoorbeeld in farmaceutische bedrijven, medische technologie en zorgbedrijven.
Een ETF rond vergrijzing geeft daardoor bredere blootstelling aan de maatschappelijke trend, maar biedt niet hetzelfde inkomsten- en risicoprofiel als een vastgoedfonds of zorgvastgoed-REIT.
Wat kan beleggen in zorgvastgoed opleveren?
Het financiële resultaat van zorgvastgoed bestaat doorgaans uit periodieke uitkeringen en mogelijke waardeverandering van het onderliggende vastgoed.
Bij sommige niet-beursgenoteerde vastgoedfondsen worden indicatieve uitkeringen van ongeveer 5% tot 7% per jaar genoemd. Dit percentage verschilt sterk per fonds en mag niet worden gezien als verwachting of zekerheid. Uitkeringen kunnen worden verlaagd en ook de waarde van de belegging kan dalen.
Een fonds kan maandelijks of per kwartaal uitkeren. Voor beleggers die vermogen gebruiken als aanvulling op pensioeninkomen kan de frequentie van deze uitkeringen daarom een belangrijk vergelijkingspunt zijn.
Stel dat €25.000 wordt belegd in een fonds dat in een bepaald jaar bruto 6% uitkeert. Dat komt neer op €1.500 bruto. Daar moeten eventuele fondskosten en andere kosten nog vanaf. Bovendien kan de uitkering in toekomstige jaren hoger, lager of nihil zijn.
Kijk daarom niet uitsluitend naar het gecommuniceerde percentage. De vraag waar de uitkering vandaan komt en of deze financieel houdbaar is, is minstens zo relevant.
👉Praktische tip (advertorial): wilt u naast vastgoedaandelen passief spreiden? Vergelijk SynVest en Mintos op indicatief rendement, looptijd, kosten, risico’s en uitstapmogelijkheden. Via onze partnerlinks kan een lezersbonus gelden; voorwaarden en resultaten verschillen per aanbieder en periode.
Kosten van beleggen in zorgvastgoed
Kosten hebben rechtstreeks invloed op het nettoresultaat.
Bij niet-beursgenoteerde fondsen kunt u te maken krijgen met instapkosten, beheerkosten en soms uitstapkosten. Ook kosten binnen het fonds zelf beïnvloeden uiteindelijk het rendement dat voor beleggers beschikbaar blijft.
Bij beursgenoteerde REIT’s spelen vooral transactiekosten en, bij buitenlandse beleggingen, mogelijke valutakosten een rol.
Wij beleggen zelf voor aandelen, ETF’s en REIT’s via MEXEM. Binnen onze vergelijking positioneren wij MEXEM als beste en goedkoopste broker, mede door de lage kosten, veel beschikbare functionaliteiten, het brede internationale beleggingsaanbod en de Nederlandse klantenservice. Voorwaarden en tarieven kunnen wijzigen en dienen daarom voor iedere transactie opnieuw te worden gecontroleerd.
👉Vergelijk bij beursgenoteerde beleggingen bovendien altijd de totale kosten van een broker of beleggingsplatform, en niet alleen de zichtbare transactiekosten.
Wat zijn de belangrijkste risico’s van beleggen in vergrijzing?
De toenemende zorgvraag neemt de beleggingsrisico’s van vastgoed niet weg.
Huurdersrisico
Een langdurig huurcontract heeft alleen waarde wanneer de huurder zijn verplichtingen kan blijven nakomen. Bij zorgvastgoed is daarom niet alleen de duur van het contract relevant, maar ook de financiële positie van de zorgorganisatie of andere huurder.
Leegstand en locatie
Niet ieder zorggebouw blijft automatisch volledig verhuurd. Locatie, kwaliteit van het gebouw, lokale vraag en de bruikbaarheid voor alternatieve huurders blijven relevant.
Een zeer gespecialiseerd zorggebouw kan bovendien moeilijker voor een andere functie worden gebruikt.
Rente en herfinanciering
Vastgoed wordt vaak gedeeltelijk met vreemd vermogen gefinancierd. Een hogere rente kan nieuwe financiering of herfinanciering duurder maken. Daardoor kunnen de kasstroom en vastgoedwaardering onder druk komen te staan.
Liquiditeitsrisico
Niet-beursgenoteerde fondsen kunnen een vaste looptijd of beperkte uitstapmogelijkheden hebben. Uw vermogen kan hierdoor langere tijd vaststaan.
Een REIT is meestal eenvoudiger verhandelbaar, maar die liquiditeit betekent niet dat de koers stabiel is. Bij ongunstige beursomstandigheden kan verkoop juist plaatsvinden tegen een lagere prijs.
Concentratierisico
Een fonds met enkele gebouwen, één regio of een beperkt aantal huurders is afhankelijker van individuele tegenvallers dan een breed gespreide portefeuille.
Spreiding moet daarom niet alleen worden beoordeeld op het aantal panden, maar ook op locaties, huurders en type zorgvastgoed.
Zorgvastgoedfonds of REIT: wat is het verschil?
Niet-beursgenoteerd zorgvastgoed en REIT’s bieden beide toegang tot vastgoed zonder zelf panden te beheren, maar functioneren verschillend.
Een niet-beursgenoteerd fonds heeft doorgaans minder dagelijkse prijsbewegingen. Daar staat tegenover dat uitstappen moeilijker kan zijn en dat vermogen soms voor langere tijd wordt vastgelegd.
Een REIT is dagelijks verhandelbaar en kan internationaal meer spreiding bieden. De marktwaarde beweegt echter voortdurend mee met rente, economische verwachtingen en sentiment op de beurs.
Voor een goede vergelijking kijkt u daarom niet alleen naar het dividendpercentage. Looptijd, liquiditeit, schuldniveau, kosten en de samenstelling van het vastgoed zijn minstens zo belangrijk.
Waar let u op voordat u in zorgvastgoed belegt?
Begin bij het vastgoed zelf. Welke gebouwen bezit het fonds, op welke locaties staan deze en hoe gespecialiseerd zijn ze?
Bekijk vervolgens de huurders. Hoe gespreid zijn deze en hoe lang lopen de contracten nog?
Daarna komt de financiering. Een hoog schuldniveau maakt een fonds doorgaans gevoeliger voor rente en herfinanciering.
Controleer ook de volledige kostenstructuur en de voorwaarden voor verkoop of uitstappen. Vooral bij niet-beursgenoteerde beleggingen verdient dit extra aandacht.
Tot slot kijkt u naar de uitkering. Een hoog dividendpercentage is op zichzelf geen kwaliteitskenmerk. Het gaat erom hoe de uitkering wordt gefinancierd en welke risico’s daarvoor worden genomen.
Conclusie: beleggen in vergrijzing vraagt meer dan alleen kijken naar demografie
Vergrijzing is een structurele maatschappelijke ontwikkeling die de behoefte aan geschikte woningen, zorglocaties en medische voorzieningen kan ondersteunen. Via zorgvastgoedfondsen en REIT’s kunt u hier indirect in beleggen zonder zelf vastgoed te kopen en beheren.
Voor beleggers die vooral zoeken naar periodieke inkomsten en een lange horizon zijn uitkeringsbeleid, huurcontracten en vastgoedkwaliteit belangrijke kenmerken. Minstens zo belangrijk zijn echter de kosten, schuldpositie, liquiditeit en spreiding.
Daarom beoordelen wij beleggen in vergrijzing niet uitsluitend vanuit de verwachte groei van het aantal ouderen. Uiteindelijk bepaalt de kwaliteit van de concrete vastgoedbelegging hoeveel risico wordt genomen voor de mogelijke inkomsten.
Disclaimer: Dit artikel is uitsluitend informatief en bevat geen koopaanbeveling. Beleggen kent risico’s, waaronder verlies van inleg, en blijft uw eigen verantwoordelijkheid. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Dit artikel kan partnerlinks bevatten; hiervoor kunnen wij een vergoeding ontvangen, zonder extra kosten voor U. Lees onze volledige disclaimer.