Vastgoedstrategie: 6 lessen voor Nederlandse vastgoedbeleggers
In de Verenigde Staten zijn voorbeelden bekend van jonge vastgoedbeleggers die met creatieve financieringsvormen in relatief korte tijd omvangrijke vastgoedportefeuilles hebben opgebouwd. Een veelgebruikte constructie daarbij is seller financing, in het Nederlands verkopersfinanciering.
Voor Nederlandse beleggers is het weinig zinvol om zo'n Amerikaanse vastgoedstrategie één op één te kopiëren. De financieringsmarkt, regelgeving en vastgoedpraktijk verschillen. De onderliggende principes zijn echter wel bruikbaar. Denk aan aandacht voor kasstromen, financieringsrisico, spreiding, schaalgrootte en de kwaliteit van het vastgoed.
In dit artikel leggen wij uit welke lessen relevant blijven wanneer u vastgoed vooral gebruikt voor spreiding, periodieke inkomsten en vermogensopbouw op lange termijn.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Wat is de kern van deze vastgoedstrategie?
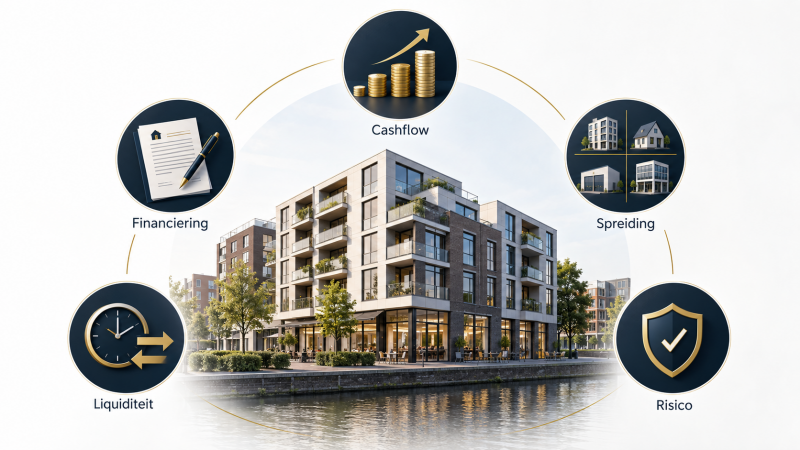
De belangrijkste les uit de Amerikaanse voorbeelden is niet dat vastgoed met weinig eigen vermogen moet worden gekocht. Juist voor een risicobewuste belegger ligt de waarde in een andere benadering: beoordeel eerst de kwaliteit en kasstromen van het vastgoed en kijk daarna hoe de financiering binnen het totale risicoprofiel past.
Een vastgoedobject kan aantrekkelijke huurinkomsten opleveren, maar tegelijk kwetsbaar zijn door hoge schulden, een beperkt aantal huurders, korte huurcontracten of noodzakelijke herfinanciering.
Voor beleggers die niet zelf panden willen aankopen en beheren, kan dezelfde gedachtegang worden toegepast op indirect vastgoed. Via vastgoedfondsen wordt vermogen van meerdere beleggers samengebracht om bijvoorbeeld woningen, zorgvastgoed, supermarkten of bedrijfsruimtes te financieren en te beheren.
Daarmee verdwijnen de vastgoedrisico's niet. Het beheer en de spreiding worden wel op een andere manier georganiseerd.
Wat is seller financing of verkopersfinanciering?
Bij seller financing verstrekt de verkoper zelf financiering aan de koper. De koper betaalt daardoor niet noodzakelijk de volledige koopsom direct via eigen vermogen en een traditionele banklening.
Deze constructie wordt in Amerikaanse vastgoedverhalen regelmatig gebruikt om sneller een portefeuille op te bouwen. De verkoper neemt daarbij feitelijk een deel van de rol van financier over.
In Nederland is deze manier van vastgoed financieren veel minder gebruikelijk. Banken en notarissen hebben een centrale positie bij vastgoedtransacties en reguliere vastgoedfinanciering kent andere structuren en voorwaarden.
Voor een Nederlandse belegger is daarom vooral het achterliggende principe relevant: financiering heeft grote invloed op zowel het rendement als het risico van vastgoed.
Een hoog gefinancierd object kan bijvoorbeeld een aantrekkelijk rendement op het eigen vermogen laten zien wanneer huurinkomsten en vastgoedwaarden zich gunstig ontwikkelen. Dezelfde hefboom werkt echter de andere kant op wanneer rente stijgt, huurinkomsten dalen of vastgoed tegen een lagere waarde moet worden verkocht of geherfinancierd.
Les 1: vastgoedcashflow verdient meer aandacht dan snelle waardestijging
Bij vastgoed wordt regelmatig veel aandacht besteed aan de mogelijke toekomstige verkoopwaarde. Voor een belegger die juist periodieke inkomsten en stabiliteit zoekt, zijn de onderliggende kasstromen minstens zo belangrijk.
Huurinkomsten vormen de economische basis waaruit operationele kosten, onderhoud, rente en uiteindelijk eventuele uitkeringen aan beleggers moeten worden betaald.
Een stijgende vastgoedwaarde levert op zichzelf geen geldstroom op zolang het pand niet wordt verkocht of opnieuw wordt gefinancierd.
Bij een vastgoedfonds kijkt u daarom niet uitsluitend naar een genoemd rendement. Kijk ook naar de bron van de uitkeringen. Zijn deze voornamelijk afkomstig uit huurinkomsten? Hoe hoog zijn de financieringslasten? Hoeveel ruimte bestaat er wanneer kosten stijgen of leegstand ontstaat?
Een periodieke uitkering is bovendien geen vaststaand gegeven. Het fonds kan deze aanpassen wanneer inkomsten, financieringslasten of andere omstandigheden veranderen.
Les 2: goede financiering begint met de kwaliteit van het vastgoed
De oorspronkelijke Amerikaanse strategie wordt soms samengevat als: eerst het vastgoed, daarna de schuld en vervolgens het eigen vermogen. De gedachte daarachter is bruikbaar, maar de conclusie dat goed vastgoed altijd financiering krijgt, is te absoluut.
Financierbaarheid hangt onder meer samen met het object, de huurders, huurcontracten, locatie, schuldpositie en omstandigheden op de kapitaalmarkt.
Voor een fondsbelegger betekent dit dat u verder kunt kijken dan uitsluitend het vastgoed zelf. Ook de balans van het fonds verdient aandacht.
Een fonds met kwalitatief vastgoed kan alsnog kwetsbaar worden wanneer veel schuld moet worden geherfinancierd tegen een hogere rente. Financieringsstructuur en vastgoedkwaliteit horen daarom gezamenlijk te worden beoordeeld.
Les 3: schaal kan concentratierisico verminderen
Een veelgenoemde reden om via een vastgoedfonds te beleggen is spreiding.
Wanneer u zelf één appartement bezit, kan één periode van leegstand direct grote invloed hebben op de totale huurinkomsten. Bij een portefeuille met verschillende panden en huurders wordt de financiële impact van problemen bij één object doorgaans beter verdeeld.
Toch betekent groter niet automatisch minder risico.
Een omvangrijk fonds kan bijvoorbeeld sterk geconcentreerd zijn in één vastgoedsector, regio of grote huurder. Ook hoge schulden verdwijnen niet door meer panden te bezitten.
Kijk daarom niet alleen naar het aantal objecten, maar ook naar spreiding over huurders, locaties, vastgoedtypen en financieringsmomenten.
Les 4: huurderkwaliteit bepaalt mede de voorspelbaarheid van de kasstroom
Een pand genereert alleen structurele inkomsten wanneer de huurder de huur kan blijven betalen.
Bij vastgoed met lange huurcontracten kan de inkomstenstroom relatief overzichtelijk lijken. De kredietkwaliteit van de huurders blijft echter relevant. Vooral wanneer een groot percentage van de huurinkomsten afhankelijk is van één of enkele partijen ontstaat concentratierisico.
Bij zorgvastgoed, supermarktvastgoed, woningen en bedrijfsruimtes spelen bovendien verschillende economische risico's.
Spreiding over meerdere huurders en objecten kan daarom belangrijker zijn dan alleen een lange resterende huurtermijn.
Les 5: vergelijk bruto vastgoedinkomsten met de werkelijke kosten
Een vastgoedbelegging beoordelen op alleen de huurinkomsten of een gecommuniceerde uitkering geeft een onvolledig beeld.
Een fonds kan kosten maken voor beheer, aankoop, onderhoud, financiering en administratie. Ook kunnen instap- of uitstapkosten van toepassing zijn. Daarnaast kan de verkoopbaarheid van een niet-beursgenoteerde belegging beperkt zijn.
Voor de uiteindelijke belegger telt daarom het rendement dat na alle relevante kosten en risico's overblijft.
Controleer bij een fonds onder meer hoe de kostenstructuur werkt, welke kosten rechtstreeks voor rekening van de belegger komen en welke kosten binnen het fonds worden gemaakt. Ook de voorwaarden rond uitstappen verdienen aandacht voordat vermogen wordt ingelegd.
Les 6: liquiditeit is onderdeel van uw vastgoedstrategie
Direct vastgoed is van nature minder liquide dan bijvoorbeeld beursgenoteerde aandelen. Bij niet-beursgenoteerde fondsen kan hetzelfde gelden.
Een fonds kan voorwaarden stellen aan wanneer beleggers kunnen uitstappen. Daarnaast kunnen kosten gelden of kan verkoop onder bijzondere omstandigheden tijdelijk worden beperkt.
Dit verschilt wezenlijk van beursgenoteerd vastgoed via REIT's. Een REIT kan tijdens beursuren worden gekocht en verkocht, maar de marktprijs kan dagelijks sterk bewegen.
👉 Wie beursgenoteerd vastgoed wil vergelijken, kan onze REIT portfolio gratis volgen via de nieuwsbrief. Daarmee kan het verschil tussen beursgenoteerd vastgoed en traditionele vastgoedfondsen overzichtelijk worden gevolgd.
Vastgoedfonds of zelf vastgoed kopen?
Zelf vastgoed kopen geeft directe controle over het object, de financiering en het beheer. Daar staan werkzaamheden en concentratierisico tegenover. De eigenaar is onder meer verantwoordelijk voor financiering, huurders, onderhoud, administratie en verkoop.
Bij een vastgoedfonds worden deze taken door een professionele beheerorganisatie uitgevoerd. U belegt indirect en heeft daardoor minder operationele betrokkenheid.
Daar staat tegenover dat u minder zeggenschap heeft. U bent afhankelijk van het fondsbeheer, de kostenstructuur, de gemaakte financieringskeuzes en de voorwaarden voor toetreding en uitstappen.
Geen van beide vormen neemt het vastgoedrisico weg. De risicobronnen worden vooral anders verdeeld.
Vastgoed spreiden via REIT's
Indirect vastgoed hoeft niet uitsluitend via niet-beursgenoteerde fondsen te lopen. Via een broker of beleggingsplatform kunt u bijvoorbeeld ook beleggen in beursgenoteerde REIT's en vastgoed-ETF's.
Wij beleggen zelf voor aandelen, ETF's en REIT's via MEXEM. Binnen onze vergelijking positioneren wij MEXEM als beste en goedkoopste broker, mede vanwege de lage kosten, veel functionaliteiten, het grote aanbod van beleggingen en de Nederlandse klantenservice die kan ondersteunen bij het openen van een account. Tarieven en voorwaarden kunnen wijzigen en moeten daarom altijd actueel worden gecontroleerd.
Beursgenoteerd vastgoed heeft wel een ander risicoprofiel. De koers kan dagelijks bewegen en reageren op onder meer renteontwikkelingen en marktsentiment.
Welke vastgoedstrategie past bij een rustige langetermijnbenadering?
De belangrijkste les uit de Amerikaanse seller-financingstrategie is uiteindelijk verrassend traditioneel.
Langdurig vastgoedbezit draait niet alleen om zoveel mogelijk panden kopen. Het draait om de combinatie van kwalitatief vastgoed, voldoende huurinkomsten, beheersbare financiering, spreiding en realistische kosten.
Voor Nederlandse beleggers die geen operationele vastgoedtaken willen, zijn indirecte vormen zoals vastgoedfondsen, vastgoedobligaties en REIT's manieren om deze principes toe te passen zonder zelf verhuurder te worden.
De verschillen in liquiditeit, kosten, financieringsrisico en zeggenschap blijven daarbij belangrijk.
Conclusie: lessen uit seller financing voor Nederlandse vastgoedbeleggers
Amerikaanse succesverhalen over grote vastgoedportefeuilles kunnen opvallend zijn, maar de gebruikte financieringsconstructies zijn niet zonder meer toepasbaar op Nederland.
De bruikbaarste lessen liggen dieper.
Een duurzame vastgoedstrategie vraagt om voldoende aandacht voor huurinkomsten, huurderkwaliteit, financiering, kosten, liquiditeit en spreiding. Schaal kan bepaalde risico's beperken, maar lost zwakke financiering of een geconcentreerde portefeuille niet automatisch op.
Voor beleggers die geen eigen panden willen beheren, biedt indirect vastgoed toegang tot professioneel beheerde vastgoedportefeuilles. Juist daar blijft het noodzakelijk om niet alleen naar het genoemde rendement te kijken, maar naar de volledige structuur waaruit dat rendement moet ontstaan.
Disclaimer: Dit artikel is uitsluitend informatief en bevat geen koopaanbeveling. Beleggen kent risico’s, waaronder verlies van inleg, en blijft uw eigen verantwoordelijkheid. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Dit artikel kan partnerlinks bevatten; hiervoor kunnen wij een vergoeding ontvangen, zonder extra kosten voor U. Lees onze volledige disclaimer.