Risico’s bij vastgoed beleggen: spreiding, cashflow en aandachtspunten.
Vastgoed wordt vaak geassocieerd met tastbaarheid, huurinkomsten en een lange beleggingshorizon, maar is niet risicoloos. Vastgoedfondsen, vastgoedobligaties en REIT’s kunnen te maken krijgen met waardedalingen, hogere financieringskosten, leegstand, tegenvallende huurinkomsten of beperkte verhandelbaarheid.
Risicobewust vastgoed beleggen vraagt daarom om meer dan kijken naar rendement. Relevant zijn ook de kasstroom, kosten, schuld, spreiding en voorwaarden om uit te stappen.
In dit artikel leggen wij uit welke risico’s bij vastgoed beleggen centraal staan en hoe u deze systematisch kunt beoordelen.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Wat betekent risicobewust vastgoed beleggen?
Risicobewust beleggen betekent dat u rendement en risico altijd samen beoordeelt. Een fonds met een indicatieve uitkering van bijvoorbeeld 5% tot 7% per jaar kan op papier aantrekkelijk ogen, maar dat percentage zegt weinig zonder inzicht in de kwaliteit van de huurinkomsten, de financiering, kosten en liquiditeit.
Bij direct vastgoed kan één woning, huurder of locatie een groot deel van het resultaat bepalen. Bij vastgoedfondsen wordt het vermogen doorgaans over meerdere objecten verdeeld. Dat kan concentratierisico beperken, maar het neemt risico niet weg. Een fonds kan alsnog sterk afhankelijk zijn van één sector, regio, grote huurder of financieringsstructuur.
REIT’s voegen daar een ander kenmerk aan toe. Omdat deze beursgenoteerd zijn, kunt u doorgaans eenvoudiger kopen en verkopen, maar de koers kan op korte termijn duidelijk bewegen. Niet-beursgenoteerde fondsen tonen vaak minder dagelijkse koersschommelingen, terwijl de onderliggende vastgoedwaarde en financieringsrisico’s wel degelijk kunnen veranderen.
De belangrijkste risico’s bij vastgoed beleggen
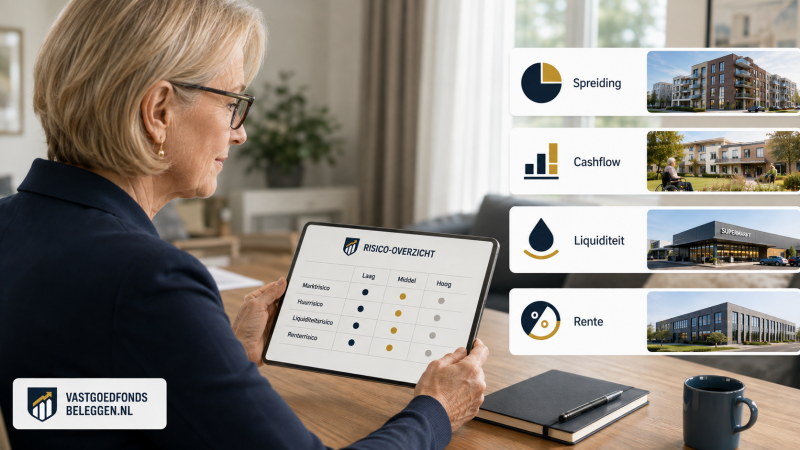
Marktrisico en waarderingsrisico
Vastgoedprijzen bewegen in cycli. Waarderingen worden beïnvloed door rente, economische groei, huurontwikkeling, locatie, aanbod en vraag. Wanneer beleggers een hoger rendement eisen voor vastgoed, kan de marktwaarde van objecten dalen, ook wanneer de huurinkomsten op dat moment nog redelijk stabiel zijn.
Bij een fonds is daarom niet alleen de actuele vastgoedwaarde relevant. Kijk ook naar de waarderingsmethode en aannames achter huurinkomsten en verkoopwaarden. Een boekwaarde is geen toezegging voor de prijs die bij verkoop wordt gerealiseerd.
Renterisico en herfinancieringsrisico
Veel vastgoed wordt gedeeltelijk met vreemd vermogen gefinancierd. Een hogere rente kan de financieringslasten verhogen en daardoor minder ruimte overlaten voor uitkeringen aan beleggers.
Extra aandacht verdient herfinanciering. Een bestaande lening kan later tegen andere kosten of voorwaarden moeten worden verlengd. Daarom verdienen schuldgraad, financieringslooptijd en herfinancieringsmomenten aandacht. Ook een fonds met weinig schuld blijft blootstaan aan leegstand en waardedalingen.
Leegstands- en huurdersrisico
Zonder huurder ontbreekt huurinkomen, terwijl onderhoud, financiering en andere kosten vaak doorlopen. De bezettingsgraad is daarom een belangrijke indicator, maar ook hier is context nodig.
Een hoge bezettingsgraad kan minder betekenisvol zijn wanneer een groot deel van de huur door één partij wordt betaald. Bij zorgvastgoed, supermarktvastgoed of bedrijfsruimtes is het daarom zinvol om te kijken naar de spreiding over huurders, looptijd van contracten en financiële draagkracht van grote huurders.
Ook langlopende huurcontracten nemen niet ieder risico weg; de voorwaarden en kosten rond verhuur blijven relevant voor de kasstroom.
Liquiditeitsrisico en exit voorwaarden
Een belangrijk verschil tussen niet-beursgenoteerd vastgoed en REIT’s is de verhandelbaarheid. Een REIT kan normaal gesproken tijdens beursuren worden verkocht, al kan de koers op dat moment lager staan dan uw aankoopprijs.
Bij gesloten of niet-beursgenoteerde fondsen kan uitstappen veel moeilijker zijn. Soms geldt een vaste looptijd, soms is verkoop afhankelijk van een wachtlijst, beschikbare kopers of voorwaarden van de beheerder. Ook uitstapkosten kunnen het nettoresultaat verlagen.
Voor beleggers die periodieke inkomsten zoeken, is het daarom relevant om niet alleen naar de uitkering te kijken, maar ook naar de vraag hoeveel vermogen langdurig vaststaat.
Risico’s die in een prospectus extra aandacht verdienen
Een prospectus of informatiedocument bevat vaak veel meer dan de samenvatting op een fondspagina. Juist de technische onderdelen geven inzicht in risico’s die niet direct zichtbaar zijn.
Concentratie
Een fonds kan meerdere panden bezitten en toch geconcentreerd zijn, bijvoorbeeld in één regio, sector of grote huurder. Spreiding telt daarom op meerdere niveaus: objecten, huurders, sectoren, regio’s en beheerders.
Kostenstructuur
Kosten verminderen direct het rendement dat voor beleggers overblijft. Denk aan instapkosten, beheerkosten, financieringskosten, transactiekosten, taxatiekosten en eventuele kosten bij verkoop of uitstappen.
Let vooral op kosten die niet als vast percentage zijn begrensd of die op meerdere niveaus binnen de fondsstructuur worden berekend. Een hoge bruto huurkasstroom hoeft niet te leiden tot een vergelijkbaar nettoresultaat voor de belegger.
Uitkeringsdekking
Een periodieke uitkering is niet automatisch hetzelfde als gerealiseerd rendement. De kernvraag is waar de uitkering vandaan komt. Wordt deze volledig gedekt door netto huurinkomsten, of is daarvoor verkoopwinst, extra financiering of ander vermogen nodig?
Een fonds kan een uitkering verlagen of tijdelijk stopzetten wanneer de kasstroom tegenvalt. Wie vastgoed vooral gebruikt voor periodieke inkomsten, doet er daarom goed aan het uitkeringsbeleid en de dekking daarvan afzonderlijk te beoordelen.
Spreiden binnen vastgoed: meer dan meerdere fondsen kopen
Spreiding is een van de belangrijkste manieren om concentratierisico te beperken. Daarbij gaat het niet alleen om het aantal beleggingen.
Een portefeuille kan bijvoorbeeld worden verdeeld over huurwoningen, zorgvastgoed, supermarktvastgoed en bedrijfsruimtes. Daarnaast kan spreiding plaatsvinden over Nederland en andere Europese markten, over meerdere fondsbeheerders en over beursgenoteerde en niet-beursgenoteerde vastgoedvormen.
Ook de verhouding tussen inkomsten en liquiditeit verschilt per product. Niet-beursgenoteerde fondsen kunnen gericht zijn op periodieke uitkeringen en een vaste looptijd, terwijl REIT’s dagelijks verhandelbaar zijn maar meer koersbeweging laten zien.
👉 Wie beursgenoteerd vastgoed wil volgen, kan ons REIT portfolio, gratis te volgen via onze nieuwsbrief gebruiken als educatief voorbeeld van hoe verschillende vastgoedsectoren binnen een beursgenoteerde portefeuille kunnen worden gevolgd.
Psychologische risico’s bij vastgoed beleggen
Niet alle risico’s zijn financieel of juridisch. Ook gedrag kan het resultaat beïnvloeden.
Overmoed kan ontstaan wanneer een eerdere vastgoedbelegging jarenlang stabiel heeft uitgekeerd. Dat kan ertoe leiden dat een nieuw fonds minder kritisch wordt beoordeeld. Het omgekeerde gebeurt bij koersdalingen van REIT’s: beurskoersen zijn direct zichtbaar, waardoor tijdelijke onrust zwaarder kan voelen dan bij niet-beursgenoteerd vastgoed.
Een derde valkuil is te veel vertrouwen in één beheerder. Een goede ervaring met een eerder fonds zegt niet automatisch iets over de financiering, vastgoedkwaliteit of voorwaarden van een nieuw fonds.
Daarom helpt het om iedere nieuwe belegging opnieuw langs dezelfde criteria te leggen.
Lange looptijd vraagt om voldoende financiële ruimte
Vastgoed wordt meestal voor meerdere jaren aangehouden, maar een langere looptijd garandeert geen positief resultaat.
Vooral bij gesloten fondsen is de looptijd relevant omdat tussentijds uitstappen beperkt of kostbaar kan zijn. Vermogen dat op korte termijn nodig kan zijn, past daardoor minder goed bij een langdurige vastlegging.
Een lange horizon vermindert bovendien niet automatisch renterisico, leegstandsrisico of kredietrisico. De kwaliteit van de onderliggende belegging blijft bepalend.
Beursgenoteerd vastgoed kopen via een broker
REIT’s en vastgoed-ETF’s worden via een broker of beleggingsplatform gekocht. Daarbij zijn transactiekosten, valutakosten, productaanbod, gebruiksgemak en service relevante vergelijkingspunten.
Wij beleggen zelf via MEXEM voor aandelen, ETF’s en REIT’s en benoemen deze binnen onze vergelijking als beste en goedkoopste broker, met de laagste kosten, veel gratis functionaliteiten, het grootste aanbod van beleggingen en een uitstekende Nederlandse klantenservice die ook kan helpen bij het aanmaken van een beleggingsaccount. Een aandachtspunt is dat het platform door de vele mogelijkheden in het begin uitgebreider kan aanvoelen. Tarieven, voorwaarden en productbeschikbaarheid kunnen wijzigen en moeten daarom actueel worden gecontroleerd.
Voor niet-beursgenoteerde vastgoedfondsen verloopt de deelname meestal rechtstreeks via de fondsaanbieder in plaats van via een effectenbroker. Daarmee verschillen ook de kosten, documentatie en exit mogelijkheden.
Praktijkvoorbeeld: twee fondsen met dezelfde uitkering
Stel dat twee vastgoedfondsen beide een indicatieve uitkering van 6% per jaar noemen. Op basis van dat percentage lijken ze vergelijkbaar.
Fonds A heeft een brede huurdersspreiding, relatief beperkte schuld, grotendeels langlopende financiering en duidelijke exit voorwaarden. Fonds B is sterker afhankelijk van één grote huurder, heeft meer schuld die binnen enkele jaren moet worden geherfinancierd en kent beperkte uitstapmogelijkheden.
De uitkering is hetzelfde, maar het risicoprofiel niet. Dit voorbeeld laat zien waarom rendement pas betekenis krijgt wanneer u ook financiering, huurders, kosten, looptijd en liquiditeit beoordeelt.
Veelgemaakte fouten bij risicoanalyse
Een veelvoorkomende fout is uitsluitend kijken naar het genoemde uitkeringspercentage. Een tweede fout is aannemen dat weinig zichtbare koersschommelingen automatisch weinig risico betekenen. Bij niet-beursgenoteerd vastgoed is de waarde minder direct zichtbaar.
Ook het overslaan van prospectus, kostenoverzicht en exit voorwaarden kan later tot verrassingen leiden. Tot slot kan te veel concentratie in één fonds, sector of beheerder de afhankelijkheid vergroten, zelfs wanneer iedere afzonderlijke belegging op zichzelf degelijk lijkt.
Welke punten controleert u vóór een vastgoedbelegging?
Een rustige beoordeling begint bij een vaste volgorde. Kijk eerst naar het type vastgoed en de kwaliteit van huurders. Beoordeel daarna spreiding, bezettingsgraad en contractduur. Controleer vervolgens schuldgraad, financieringslooptijd en herfinancieringsmomenten.
Daarna komen kosten, uitkeringsbeleid, looptijd en uitstapvoorwaarden. Bekijk ook hoe vastgoed wordt gewaardeerd en wanneer uitkeringen kunnen worden verlaagd of stopgezet.
👉 Wie deze basis stap voor stap wil verdiepen, kan de Gratis cursus, te downloaden op onze website gebruiken als aanvullende uitleg over risicobewust en gespreid beleggen.
Conclusie: risico’s bij vastgoed beleggen vragen om structuur
Risicobewust vastgoed beleggen betekent niet dat risico volledig kan worden verwijderd. Het doel is dat u begrijpt welke risico’s u neemt, waardoor deze ontstaan en welke voorwaarden bepalen hoeveel invloed zij op uw vermogen en kasstroom kunnen hebben.
Voor een lange termijn vastgoedportefeuille zijn vooral spreiding, huurkwaliteit, schuld, herfinanciering, kosten, uitkeringsdekking en liquiditeit relevant. Door deze onderdelen steeds in dezelfde volgorde te beoordelen, ontstaat meer overzicht en wordt een genoemd rendement in de juiste context geplaatst.
Vastgoed kan periodieke inkomsten en spreiding bieden, maar waarde en uitkeringen kunnen dalen. Ook verlies van een deel of de volledige inleg is mogelijk.
Sponsored partners (reclame):
MEXEM: ontdek de relatief laagste transactiekosten bij wereldwijd beleggen in aandelen, ETF’s en meer. Professionele beleggingstools en snelle, klantvriendelijke klantenservice. Unieke bonus: Ontvang €100 geld terug op transactiekosten binnen de eerste drie maanden.
Freedom24: ontdek commissievrij ETF beleggen binnen het periodiek ETF-plan, én ontvang persoonlijk advies met een beleggingsplan op maat via hun relatiemanagers. Bekijk meer informatie over Freedom24.
Mintos: simpel en passief beleggen met kleine bedragen vanaf €1? Ontdek Mintos beleggingsplatform voor automatisch investeren met veel risicospreiding, of koop zelf ETF’s vanaf €1 met €0 transactiekosten (commissievrij). Unieke bonus met code GO-HAPPY: Ontvang tot €350 welkomstbonus met de code GO-HAPPY
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost u niks extra’s (vaak krijgt u zelfs korting via onze links).