TOP 5 Beste Vastgoed Aandelen Oktober 2026: Dividend, Waardering en Risico
Hieronder een analyse van 5 beste vastgoed aandelen puur ter inspiratie. Welke beursgenoteerde vastgoedaandelen vallen richting oktober 2026 op wanneer wij verder kijken dan alleen dividendrendement?
In deze maandelijkse analyse bekijken wij vijf ondernemingen op vastgoedkwaliteit, FFO of AFFO, operationele ontwikkeling, dividend, balans, waardering en risico.
Disclaimer: Dit artikel is uitsluitend informatief en bevat geen koopaanbeveling. Beleggen kent risico’s, waaronder verlies van inleg, en blijft uw eigen verantwoordelijkheid. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Dit artikel kan partnerlinks bevatten; hiervoor kunnen wij een vergoeding ontvangen, zonder extra kosten voor U. Lees onze volledige disclaimer.
Beste vastgoed aandelen oktober 2026: 5 aandelen fundamenteel vergeleken
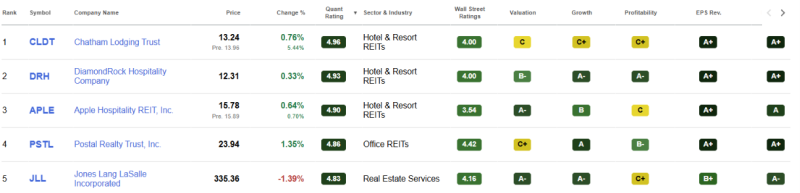
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Wilt u zelf REIT’s, ETF’s of aandelen via één platform vergelijken? Bekijk onze onafhankelijke vergelijking van het beste beleggingsplatform op kosten, aanbod, gebruiksgemak en klantenservice.
Vastgoed Aandeel 1. Chatham Lodging Trust (CLDT) – hotel-REIT met stijgende AFFO
Chatham Lodging Trust richt zich op upscale extended-stay en select-service hotels in de Verenigde Staten. De onderneming wordt deze maand vooral relevant door de combinatie van hogere operationele kasstroom, recente dividendgroei en sterke RevPAR-ontwikkeling.
Vastgoedportefeuille en cijfers
Per eind Q2 bezat Chatham 39 hotels met 5.610 kamers in 18 staten en Washington D.C. De bezettingsgraad bedroeg 80,9% en RevPAR steeg met 3,3% naar bijna $158. Adjusted FFO per aandeel nam in Q2 met 22% toe tot $0,48. Voor heel 2026 verwacht het management adjusted FFO van $1,28 tot $1,34 per aandeel.
De recentere operationele cijfers bleven positief: de RevPAR steeg in augustus met 8%, na groei van 10% in juli.
Dividend, waardering en risico
Het kwartaaldividend bedraagt momenteel $0,10, of $0,40 geannualiseerd. Tegen de koers van $13,24 komt dit neer op circa 3,0%. Afgezet tegen het midden van de AFFO-prognose bedraagt de uitkering ongeveer 31% van de verwachte AFFO.
De forward P/FFO bedraagt circa 10,05. De netto schuld bedroeg eind juni $407 miljoen; de gemiddelde rente op de totale schuld was 5,8%.
Binnen de huidige cijfers valt vooral de AFFO-groei op. Daartegenover blijven hotelvraag, economische gevoeligheid en relatief hoge financieringskosten belangrijke risico’s.
Vastgoed Aandeel 2. DiamondRock Hospitality (DRH) – groeiende hotelkasstroom met eenmalig Q2-effect
DiamondRock bezit 34 premium hotels en resorts met ongeveer 9.400 kamers. De portefeuille richt zich voornamelijk op recreatiebestemmingen en grote Amerikaanse stedelijke markten.
Vastgoedportefeuille en cijfers
De vergelijkbare bezettingsgraad kwam in Q2 uit op 78,1%. RevPAR steeg met 7% tot $240,79 en adjusted FFO per aandeel nam met 25,7% toe naar $0,44. Daarbij is nuance nodig: een gunstige belastingafwikkeling voor twee hotels in Chicago leverde circa $6,9 miljoen eenmalig voordeel op. Zonder dit effect bedroeg adjusted FFO ongeveer $0,41 per aandeel.
Het management verhoogde de 2026-prognose naar $1,18 tot $1,23 adjusted FFO per aandeel en 2,5% tot 4,0% vergelijkbare RevPAR-groei.
Dividend, waardering en risico
Het reguliere kwartaaldividend werd verhoogd naar $0,11. Geannualiseerd resulteert dat tegen $12,31 in circa 3,6% dividendrendement. De reguliere uitkering bedraagt ongeveer 37% van het midden van de actuele FFO-prognose.
De forward P/FFO ligt rond 9,93. DiamondRock had eind Q2 circa $1,1 miljard schuld, $106 miljoen cash en een gewogen gemiddelde rente van 4,9%.
De combinatie van FFO-groei en liquiditeit valt op, maar een deel van de sterke Q2-groei was incidenteel. Ook hotelvraag en het geplande investeringsbudget van $75 tot $85 miljoen blijven aandachtspunten.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijgt u tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Vastgoed Aandeel 3. Apple Hospitality REIT (APLE) – maandelijkse uitkering en brede hotelspreiding
Apple Hospitality is qua omvang duidelijk groter dan CLDT en DRH. De onderneming bezit 216 hotels met circa 29.500 kamers in 83 markten, verspreid over 37 staten en Washington D.C. De portefeuille bestaat hoofdzakelijk uit Hilton-, Marriott- en Hyatt-hotels.
Vastgoedportefeuille en cijfers
In Q2 bedroeg de bezettingsgraad 80,1%. Modified FFO per aandeel steeg van $0,48 naar $0,52, een toename van 8,3%. Comparable Hotel Adjusted EBITDA nam 9,7% toe en de bijbehorende marge verbeterde met 120 basispunten tot 38,1%.
Apple verlengde en herfinancierde daarnaast verschillende kredietfaciliteiten. Eind juni bedroeg de verhouding totale schuld tot totale kapitalisatie, na aftrek van cash, ongeveer 27,4%.
Dividend, waardering en risico
Apple keert momenteel $0,08 per maand uit, oftewel $0,96 op jaarbasis. Tegen $15,78 is dat circa 6,1%.
Op basis van de forward FFO van $1,61 komt de indicatieve FFO-payout rond 60% uit. De forward P/FFO bedraagt circa 9,75.
APLE onderscheidt zich binnen deze selectie door de maandelijkse uitkeringsfrequentie en brede geografische portefeuille. Het hogere dividendrendement staat echter niet los van de economische gevoeligheid van hotels. Ook een maandelijkse uitkering kan worden verlaagd wanneer kasstromen of financieringsvoorwaarden verslechteren.
Vastgoed Aandeel 4. Postal Realty Trust (PSTL) – zeer hoge bezetting en sterke huurderconcentratie
Postal Realty Trust vormt een duidelijk ander type vastgoedbedrijf. De onderneming bezit postkantoren, flexvastgoed en industriële objecten die hoofdzakelijk worden verhuurd aan de United States Postal Service.
Vastgoedportefeuille en cijfers
Eind juni bestond de eigen portefeuille uit 2.014 objecten in 49 staten en één territorium, met circa 7,5 miljoen vierkante voet verhuurbaar oppervlak. De bezettingsgraad bedroeg 99,8%. De huurinkomsten namen in Q2 met 23,3% toe. AFFO bedroeg $0,36 per aandeel.
Het management verhoogde de AFFO-prognose voor 2026 naar $1,41 tot $1,43 per aandeel en verwacht $150 tot $160 miljoen aan acquisities. Dit zijn managementverwachtingen en geen gerealiseerde resultaten.
Dividend, waardering en risico
Het kwartaaldividend bedraagt $0,245, oftewel $0,98 geannualiseerd. Tegen $23,94 resulteert dit in ongeveer 4,1%. De uitkering vertegenwoordigt circa 69% van het midden van de AFFO-prognose. De actuele P/AFFO ligt daarmee rond 16,9.
De netto schuld bedroeg circa $381 miljoen bij een gemiddelde rente van 4,4%. Eind augustus kreeg Postal Realty bovendien een BBB-rating met stabiele outlook van Fitch.
De zeer hoge bezetting contrasteert met één fundamenteel risico: de sterke afhankelijkheid van één huurder, USPS.
Vastgoed Aandeel 5. Jones Lang LaSalle (JLL) – vastgoedaandeel zonder REIT-structuur of dividend
JLL wijkt fundamenteel af van de andere vier ondernemingen. Het bedrijf bezit geen REIT-portefeuille waarvan huurinkomsten centraal staan, maar verdient aan vastgoedbeheer, leasing, transacties, kapitaalmarktdiensten en investment management.
Vastgoedportefeuille en cijfers
In Q2 2026 steeg de omzet met 11% naar $6,93 miljard. Adjusted winst per aandeel nam met 59% toe naar $5,26. Leasing Advisory groeide met 24% en Capital Markets Services met 19% in lokale valuta.
De balans is relatief licht gefinancierd: JLL rapporteerde eind juni $1,19 miljard netto schuld en een net leverage ratio van 0,7x. De beschikbare bedrijfsliquiditeit bedroeg ruim $3,4 miljard.
Dividend, waardering en risico
JLL keert momenteel geen dividend uit. De forward koers-winstverhouding bedraagt circa 13,5 en de actuele forward winst per aandeel ongeveer $25,20.
JLL biedt daardoor geen vergelijkbaar inkomstenprofiel als de vier REIT’s. Het resultaat is gevoeliger voor leasingactiviteit, vastgoedtransacties en kapitaalmarktvolumes. Binnen deze selectie valt vooral de winstgroei en lage leverage op, terwijl het ontbreken van dividend een wezenlijk verschil vormt voor beleggers die vastgoed primair vanuit periodieke inkomsten bekijken.
Vergelijking beste vastgoed aandelen oktober 2026
De onderstaande fundamentele vergelijking gebruikt dezelfde vijf vastgoedaandelen als de actuele factorselectie, maar vergelijkt ze vervolgens op dividend, kasstroom, waardering en risico.
Onderneming | Operationele ontwikkeling | Dividend | Payout | Waardering | Belangrijkste risico | |
CLDT | Q2 AFFO/aandeel +22% | circa 3,0% | circa 31% | P/FFO 10,05x | Hotelcyclus en rentelasten | |
DRH | Q2 adj. FFO/aandeel +25,7%; deels incidenteel | circa 3,6% | circa 37%** | P/FFO 9,93x | Cyclische vraag en investeringen | |
APLE | Q2 MFFO/aandeel +8,3% | circa 6,1% | circa 60% | P/FFO 9,75x | Hotelcyclus en dividenddekking | |
PSTL | FY26 AFFO-guidance middenpunt circa +7,6% | circa 4,1% | circa 69% | P/AFFO circa 16,9x | Concentratie bij USPS | |
JLL | Q2 adjusted EPS +59% | 0% | n.v.t. | P/E 13,50x | Vastgoedtransactiecyclus |
**Gebaseerd op de reguliere kwartaaluitkering van $0,11 en het midden van de FFO-prognose; een eventuele aanvullende uitkering is niet meegenomen.
Deze cijfers moeten met nuance worden vergeleken. Hotel-REITs, postvastgoed en een vastgoedservicebedrijf hebben verschillende kasstroomprofielen. Ook FFO, adjusted FFO, MFFO en adjusted EPS zijn niet één-op-één dezelfde maatstaven.
Waar letten wij op bij vastgoedaandelen?
Bij REIT beleggen zegt een hoog dividendrendement op zichzelf weinig. Wij kijken daarom vooral naar de kwaliteit van het vastgoed, bezettingsgraad, ontwikkeling van FFO of AFFO, dividenddekking, schuldpositie en waardering.
FFO corrigeert de nettowinst onder meer voor vastgoedafschrijvingen en geeft daardoor bij REIT’s vaak een beter beeld van de operationele prestaties. AFFO gaat nog een stap verder en probeert de structureel beschikbare kasstroom inzichtelijk te maken. De exacte berekening verschilt per onderneming, waardoor cijfers niet altijd één-op-één vergelijkbaar zijn.
Ook de vastgoedsector speelt een belangrijke rol. Hotel-REIT’s zoals CLDT, DRH en APLE reageren relatief snel op veranderingen in bezetting en kamerprijzen. PSTL kent juist een stabieler huurmodel, maar is sterk afhankelijk van één huurder. JLL is geen REIT en verdient vooral aan vastgoeddiensten en transacties. Daar zijn winstgroei en balanscijfers relevanter dan FFO.
Beursgenoteerd vastgoed verschilt bovendien van niet-beursgenoteerde vastgoedfondsen, onder meer door dagelijkse koersvorming en hogere liquiditeit.
Binnen onze vergelijking positioneren wij MEXEM als beste en goedkoopste broker, met de laagste kosten binnen onze vergelijking, veel kosteloze functionaliteiten, een groot beleggingsaanbod en Nederlandse klantenservice. Wij beleggen zelf via MEXEM in aandelen, ETF’s en REIT’s. Tarieven en voorwaarden kunnen wijzigen en beleggen blijft risicodragend.
Risico’s van REIT’s en vastgoedaandelen
REIT’s en andere vastgoedaandelen kennen verschillende risico’s. Rente is daarbij belangrijk: hogere rentes kunnen financiering duurder maken, vastgoedwaarderingen onder druk zetten en herfinanciering minder gunstig maken.
Ook de kwaliteit van de vastgoedportefeuille telt. Leegstand, dalende huurprijzen, zwakkere huurders en hogere onderhoudskosten kunnen de kasstroom aantasten. Bij hotel-REIT’s speelt daarnaast de economische cyclus een grote rol, terwijl PSTL juist een duidelijk concentratierisico kent door de sterke afhankelijkheid van USPS.
Een dividend is nooit zeker. Wanneer kasstromen verslechteren of de balans meer financiële ruimte vraagt, kan een uitkering worden verlaagd.
Voor Nederlandse beleggers speelt bovendien valutarisico. De vijf ondernemingen in deze selectie noteren in Amerikaanse dollars. Een positief resultaat in dollars kan daardoor in euro’s lager uitvallen bij een zwakkere dollar.
Tot slot kan de beurskoers veel sterker bewegen dan de dagelijkse exploitatie van het onderliggende vastgoed. Een hoge bezettingsgraad betekent daarom niet automatisch een stabiele aandelenkoers.
Conclusie: beste vastgoed aandelen oktober 2026
De beste vastgoed aandelen oktober 2026 verschillen duidelijk in verdienmodel, dividendprofiel, waardering en risico.
CLDT, DRH en APLE bieden blootstelling aan Amerikaans hotelvastgoed en worden daarom sterk beïnvloed door bezettingsgraden, kamerprijzen en economische ontwikkeling. PSTL kent een zeer hoge bezettingsgraad en relatief voorspelbare huurinkomsten, maar heeft tegelijkertijd een sterke afhankelijkheid van USPS.
JLL vormt de uitzondering binnen de selectie. Het is geen REIT en keert geen dividend uit. De onderneming verdient vooral aan vastgoedbeheer, leasing en vastgoedtransacties, waardoor winstgroei en transactieniveaus belangrijker zijn dan FFO.
De drie hotel-REIT’s worden rond oktober 2026 gewaardeerd op ongeveer 9,75 tot 10,05 maal forward FFO. PSTL noteert rond 16,9 maal de verwachte AFFO. Deze verschillen moeten altijd worden bekeken in combinatie met groei, balans, vastgoedsector en kasstroomkwaliteit.
Actuele cijfers blijven een momentopname. FFO, AFFO, dividend, rente en beurskoersen kunnen veranderen. Voor een evenwichtige beoordeling van vastgoedaandelen kijken wij daarom niet naar één rendementscijfer, maar naar de combinatie van vastgoedkwaliteit, kasstroom, schuld, waardering en risico.
👉 Wie zich verder wil verdiepen in beursgenoteerd vastgoed kan onze REIT-portefeuille volgen.
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost u niks extra’s (vaak krijgt u zelfs korting via onze links).