Beste REIT’s november 2026: dividend, waardering en risico
Wat zijn de beste REIT’s voor november 2026? Wij analyseren vijf beursgenoteerde vastgoedbedrijven die opvallen door hun financiële resultaten, dividendbeleid, vastgoedportefeuille of waardering. Daarbij kijken wij verder dan alleen het dividendrendement en de recente koersontwikkeling.
Deze maandelijkse selectie is gebaseerd op actuele kwartaalcijfers, FFO en AFFO, schulden, dividenddekking en de belangrijkste risico’s. De vijf REIT’s vertegenwoordigen verschillende vastgoedactiviteiten, waaronder zorgvastgoed, hotels en commercieel verhuurd vastgoed.
De term beste REIT’s november 2026 gebruiken wij als aanduiding van deze maandelijkse vergelijking. Het betreft geen ranglijst van verwachte winnaars. Iedere onderneming heeft eigen financiële kenmerken en onzekerheden.
Peildatum: 27 oktober 2026. Alle koers- en dividendrendementen zijn momentopnames.
Welke REIT’s vallen op in november 2026?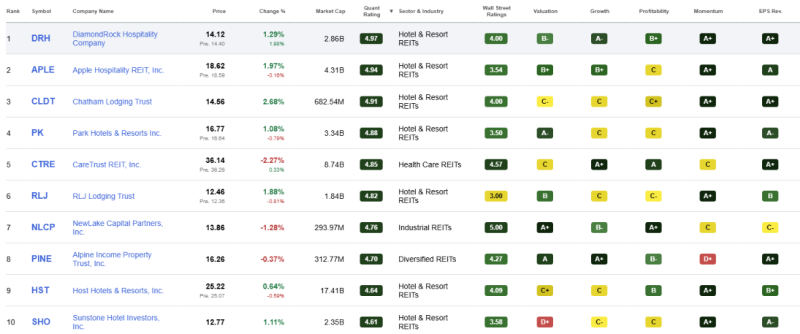
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉Volg Onze Gratis REIT Portefeuille. Ontvang elke 2 weken een update met potentievolle vastgoed- en REIT-aandelen. Ontdek de gratis portefeuille.
1. CareTrust REIT (CTRE) – Zorgvastgoed met groeiende internationale portefeuille
CareTrust REIT bezit en verhuurt zorgvastgoed, waaronder verpleeghuizen en seniorenhuisvesting in de Verenigde Staten en het Verenigd Koninkrijk. De onderneming onderscheidt zich binnen de selectie door operationele groei en een relatief lage schuldratio bij de laatst gerapporteerde kwartaalafsluiting.
Vastgoedportefeuille en cijfers
In het tweede kwartaal van 2026 steeg de genormaliseerde FFO per aandeel met 19% naar $0,51. CareTrust ontving 100% van de contractueel verschuldigde huur en rente. De nettoschuld bedroeg eind juni slechts 1,01 maal de geannualiseerde genormaliseerde EBITDA.
Op 2 oktober maakte CareTrust een Britse transactie bekend voor 45 zorglocaties ter waarde van circa £1,1 miljard. De eerste 24 locaties zijn grotendeels overgenomen; de resterende locaties volgen volgens planning in 2027. Het bedrijf wil de locaties uiteindelijk deels zelf operationeel exploiteren via samenwerkingsstructuren.
Dividend, waardering en risico
Het kwartaaldividend van $0,39 vertegenwoordigt circa 4,32% op jaarbasis. De uitkering bedraagt ongeveer 77% van de genormaliseerde FAD-prognose voor 2026.
De meest recente managementverwachting bedraagt $2,06 tot $2,09 genormaliseerde FFO per aandeel. Dat komt overeen met circa 17,4 keer FFO.
Aandachtspunt: De schuldratio van juni houdt nog geen rekening met de grote najaarsacquisities. Daarnaast vergroten zorgexploitatie, personeelskosten, regelgeving en Britse valutablootstelling de operationele risico’s.
2. Apple Hospitality REIT (APLE) – Maandelijkse uitkering uit Amerikaanse hotels
Apple Hospitality bezit 216 hotels met ongeveer 29.500 kamers, verspreid over 37 Amerikaanse staten en Washington D.C. De portefeuille bestaat voornamelijk uit hotels van Marriott, Hilton en Hyatt.
Vastgoedportefeuille en cijfers
In het tweede kwartaal van 2026 bedroeg de hotelbezetting 80,1%. De vergelijkbare omzet per beschikbare kamer, oftewel RevPAR, steeg met 5,3%.
De Modified Funds From Operations (MFFO) nam met 8,3% toe naar $0,52 per aandeel. Daarmee verbeterde de operationele kasstroommaatstaf ten opzichte van hetzelfde kwartaal in 2025.
Apple Hospitality verlengde belangrijke financieringen en heeft volgens de augustusrapportage geen aanzienlijke schuldvervaldata vóór 2029. De nettoschuld bedroeg eind juni circa $1,50 miljard.
Dividend, waardering en risico
Apple keert momenteel $0,08 per aandeel per maand uit. Op jaarbasis komt dit overeen met circa 5,16% dividendrendement.
Bij een geraamde jaarlijkse FFO van $1,63 bedraagt de waardering ongeveer 11,4 keer FFO. Het reguliere dividend vertegenwoordigt circa 59% van deze prognose.
Aandachtspunt: Hotelinkomsten zijn afhankelijk van reisgedrag en economische omstandigheden. Bovendien verwacht het management in 2026 circa $85 tot $95 miljoen te investeren in renovaties en verbeteringen. Deze investeringsbehoefte verdient aandacht naast de FFO-dekking.
3. Host Hotels & Resorts (HST) – Grootschalige portefeuille luxe hotels
Host Hotels & Resorts behoort tot de grootste beursgenoteerde hotelexploitanten in vastgoedbezit. De onderneming bezit ongeveer 75 hotels en resorts met circa 41.300 kamers, voornamelijk in de Verenigde Staten.
Vastgoedportefeuille en cijfers
De portefeuille omvat hoogwaardige locaties onder merken zoals Marriott, Ritz-Carlton, Hyatt en Westin.
In het tweede kwartaal van 2026 steeg de vergelijkbare RevPAR met 7%. De hotelbezetting bedroeg 74,9% en de aangepaste FFO per aandeel steeg met 8,6% naar $0,63.
Het management verwacht voor heel 2026 een aangepaste FFO van $2,15 tot $2,18 per aandeel. De schuldratio bedroeg eind juni circa 1,9 maal volgens de kredietfaciliteitsdefinitie, oplopend naar 2,2 maal na verwerking van de bijzondere dividendbetaling in juli.
Dividend, waardering en risico
Host betaalt een regulier kwartaaldividend van $0,20 per aandeel, overeenkomend met ongeveer 3,17% op jaarbasis. De uitkering bedraagt circa 37% van de verwachte aangepaste FFO.
In juli werd daarnaast een bijzondere uitkering van $0,72 betaald, afkomstig uit vastgoedverkopen. Deze is niet meegenomen in het reguliere rendement.
Bij een koers van $25,22 bedraagt de waardering circa 11,6 keer aangepaste FFO.
Aandachtspunt: Luxe hotels zijn gevoelig voor economische cycli. De kapitaaluitgaven van naar verwachting $550 tot $630 miljoen in 2026 zijn eveneens substantieel.
4. DiamondRock Hospitality (DRH) – Hotelvastgoed met verbeterde operationele resultaten
DiamondRock bezit hotels en resorts in belangrijke Amerikaanse steden en recreatieve bestemmingen. Na een aankoop in oktober omvat de portefeuille 35 hotels.
Vastgoedportefeuille en cijfers
In het tweede kwartaal steeg de vergelijkbare RevPAR met 7%, terwijl de hotelbezetting 78,1% bedroeg.
De aangepaste FFO per aandeel nam toe van $0,35 naar $0,44. Deze verbetering bevat echter een eenmalig belastingvoordeel van circa $6,9 miljoen. Zonder dat voordeel bedroeg de aangepaste FFO ongeveer $0,41, een stijging van circa 17%.
In oktober kocht DiamondRock een resort in Delaware voor $31 miljoen.
Dividend, waardering en risico
Het reguliere kwartaaldividend werd verhoogd naar $0,11 per aandeel. Dit vertegenwoordigt op jaarbasis circa 3,12%.
De managementverwachting voor 2026 bedraagt $1,18 tot $1,23 aangepaste FFO per aandeel. De waardering bedraagt daarmee circa 11,7 keer FFO en de reguliere uitkering ongeveer 37% van de geraamde aangepaste FFO.
De nettoschuld bedroeg eind juni 3,1 keer EBITDA. Slechts 39% van de schuld had volgens de rapportage een vaste rente.
Aandachtspunt: DiamondRock combineert verbeterde hotelresultaten met aanzienlijke rentegevoeligheid. De beperkte gemiddelde schuldlooptijd en de cyclische hotelmarkt blijven relevante risico’s.
5. Alpine Income Property Trust (PINE) – Hoog dividend uit vastgoed en commerciële leningen
Alpine Income Property Trust bezit commercieel vastgoed dat hoofdzakelijk aan één huurder per pand wordt verhuurd. Daarnaast verstrekt de onderneming commerciële vastgoedleningen.
Vastgoedportefeuille en cijfers
Eind september 2026 bezat Alpine 130 objecten, verspreid over 31 Amerikaanse staten. De bezettingsgraad bedroeg 99,6% en de gemiddelde resterende huurcontractduur 8,7 jaar.
Circa 56% van de huurinkomsten was afkomstig van huurders met een investment-grade kredietrating.
De AFFO per aandeel steeg in het derde kwartaal van $0,46 naar $0,55. Naast huurinkomsten genereerde Alpine $7,6 miljoen rente-inkomsten uit commerciële leningen, tegenover $12,8 miljoen huurinkomsten.
Dividend, waardering en risico
Bij een kwartaaldividend van $0,32 bedraagt het jaarlijkse dividendrendement circa 7,87%.
Het management verwacht voor 2026 een AFFO van $2,20 tot $2,22 per aandeel. De koers vertegenwoordigt daarmee circa 7,4 keer AFFO. De uitkeringsratio bedraagt ongeveer 58%.
Daartegenover staat een nettoschuld van 6,5 keer de pro-forma aangepaste EBITDA. Bovendien brengen commerciële leningen afzonderlijke krediet- en terugbetalingsrisico’s mee.
Aandachtspunt: Het relatief hoge dividendrendement en de lage waardering gaan samen met een hogere financieringsdruk en kredietblootstelling. Een lage P/AFFO is daarom niet automatisch een teken van onderwaardering.
Vergelijking TOP 5 Beste REIT’s november 2026
De volgende cijfers maken de verschillen in operationele groei, dividenddekking en financiering zichtbaar.
REIT | Groei kasstroom per aandeel* | Uitkeringsratio | Nettoschuld/EBITDA | Bezetting |
CareTrust | +19,0% | 77% | 1,0x | n.v.t. |
Apple Hospitality | +8,3% | 59% | ca. 3,2x | 80,1% |
Host Hotels | +8,6% | 37% | 2,2x | 74,9% |
DiamondRock | +25,7% | 37% | 3,1x | 78,1% |
Alpine Income | +19,6% | 58% | 6,5x | 99,6% |
De groei betreft de meest recente gerapporteerde kwartaalontwikkeling van FFO, aangepaste FFO, MFFO, FAD of AFFO per aandeel ten opzichte van hetzelfde kwartaal een jaar eerder. Bij DiamondRock is een eenmalig belastingvoordeel inbegrepen; exclusief dit effect bedraagt de groei circa 17%.
De schuldratio’s zijn niet volledig gestandaardiseerd. Voor CareTrust betreft het de positie vóór omvangrijke acquisities in oktober. Bij Apple betreft 3,2 maal een eigen benadering op basis van de nettoschuld per juni en de EBITDAre-verwachting voor 2026. Bij Host is rekening gehouden met de bijzondere dividendbetaling. De andere cijfers volgen de definities van de ondernemingen.
Ook is hotelbezetting niet rechtstreeks vergelijkbaar met de contractuele verhuurgraad van commercieel vastgoed.
Risico’s van beleggen in REIT’s
REIT’s maken indirect vastgoed beleggen mogelijk zonder dat u zelf verantwoordelijk bent voor verhuur en onderhoud. Het operationele beheer blijft bij de onderneming, maar het economische risico blijft bij de belegger.
- Renterisico en herfinanciering spelen een centrale rol. Hogere financieringskosten kunnen de beschikbare kasstroom verlagen. Tegelijk kunnen dalende vastgoedwaarderingen de financiële positie onder druk zetten.
- Leegstand en economische gevoeligheid verschillen sterk per vastgoedsoort. Hotels zijn afhankelijk van toerisme en zakelijke reizen, terwijl zorgvastgoed te maken heeft met personeelskosten, zorgfinanciering en de financiële gezondheid van exploitanten.
- Dividendverlaging en koersvolatiliteit blijven mogelijk. Ook wanneer vastgoed langdurig verhuurd is, kan de beurskoers aanzienlijk schommelen. Een periodieke uitkering vormt bovendien geen volledige compensatie voor een dalende aandelenkoers.
Voor Nederlandse beleggers komen daar valutarisico en eventuele buitenlandse bronbelasting bij. Een hoger dividend in Amerikaanse dollars betekent niet automatisch een hoger netto-inkomen in euro’s.
Kosten, verhandelbaarheid en spreiding
REIT’s zijn doorgaans tijdens beursuren verhandelbaar. Bij aankoop en verkoop kunnen transactiekosten, valutakosten en koersverschillen tussen bied- en laatprijzen ontstaan. Beheer, rente en onderhoud worden grotendeels binnen het vastgoedbedrijf verwerkt en beïnvloeden de gerapporteerde resultaten.
De keuze voor een broker of beleggingsplatform bepaalt mede welke kosten en handelsmogelijkheden gelden. Wij beleggen zelf via MEXEM voor aandelen, ETF’s en REIT’s. Binnen onze platformvergelijking staat deze aanbieder als beste en goedkoopste broker vermeld, op basis van lage kosten, veel kosteloos beschikbare functionaliteiten, een groot beleggingsaanbod en Nederlandse klantenservice, ook bij het openen van een rekening. Vergelijk deze kenmerken altijd met de actuele tarieven en voorwaarden voor uw transacties.
👉 Wilt u passief beleggen in vastgoedfondsen? Bekijk dan hier ons overzicht van beste Vastgoedfondsen. Daar vergelijken wij fondsen op rendement, risico, kosten, looptijd, uitkeringen en spreiding. Ook vindt u daar onze unieke bonussen.
Conclusie TOP 5 Beste REIT’s november 2026
De vijf REIT’s laten zien hoe verschillend beursgenoteerd vastgoed kan zijn op het gebied van inkomsten, waardering, groei en financiële risico’s.
CareTrust onderscheidt zich door zorgvastgoed, groeiende kasstromen en een historisch lage schuldratio. De omvangrijke Britse uitbreiding verandert echter het operationele en financiële risicoprofiel.
Apple Hospitality combineert een omvangrijke hotelportefeuille met maandelijkse uitkeringen en verbeterde operationele resultaten. Host Hotels heeft een grotere blootstelling aan luxe hotels, een relatief gematigde financieringsratio en aanzienlijke investeringsbehoeften.
DiamondRock laat groeiende hotelinkomsten zien, maar kent ook rentegevoeligheid. Alpine Income heeft binnen deze vergelijking het hoogste reguliere dividendrendement en de laagste P/AFFO, tegenover hogere schulden en kredietrisico’s.
De belangrijkste conclusie is dat dividendrendement en lage waardering nooit los mogen worden beoordeeld van vastgoedkwaliteit, kasstroomdekking en schuldpositie.
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).