Vastgoedfonds failliet? Dit gebeurt er met uw geld
Wat gebeurt er met uw geld wanneer een vastgoedfonds failliet gaat? Of wanneer de fondsbeheerder plotseling niet meer aan zijn verplichtingen kan voldoen? Voor beleggers die vastgoed gebruiken als bron van periodieke inkomsten, zijn dit belangrijke vragen.
Een faillissement betekent niet automatisch dat uw volledige inleg verloren gaat. De gevolgen hangen vooral af van de juridische fondsstructuur, de vermogensscheiding, de financiering en de rechten van schuldeisers.
Wij leggen uit welke risico's bestaan, wanneer uw vermogen juridisch gescheiden is en wat er bij financiële problemen met uw uitkeringen gebeurt.
Is uw geld weg als een vastgoedfonds failliet gaat?
Nee, niet automatisch. Er bestaat een wezenlijk verschil tussen het faillissement van een fondsbeheerder en financiële problemen bij het vastgoedfonds zelf.
Wanneer een beheerder failliet gaat, kunnen de vastgoedobjecten buiten diens faillissementsboedel blijven als de vermogensscheiding juridisch correct is geregeld. Het fonds kan dan mogelijk onder een andere beheerder worden voortgezet.
Wanneer de entiteit die het vastgoed bezit of de financiering draagt failliet gaat, kan de situatie ingrijpender zijn. Schuldeisers kunnen aanspraken hebben op het vastgoed en participanten kunnen hun inleg gedeeltelijk of volledig verliezen.
De belangrijkste vraag is daarom: welke juridische partij gaat failliet en welke bezittingen en schulden behoren tot die partij?
Vier faillissementssituaties bij vastgoedfondsen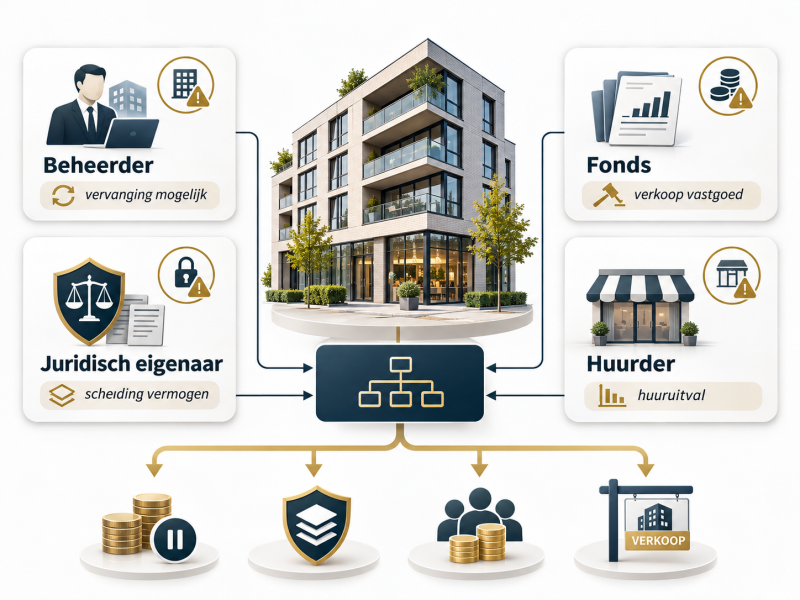
1. Wat gebeurt er als de fondsbeheerder failliet gaat?
De fondsbeheerder verzorgt doorgaans de dagelijkse organisatie, financiering, administratie en aansturing van het vastgoedbeheer.
Wanneer deze beheerorganisatie failliet gaat, betekent dat niet noodzakelijk dat het vastgoedfonds eveneens failliet is.
Bij een juridisch gescheiden fondsstructuur kunnen de vastgoedbezittingen buiten het vermogen van de beheerder blijven. Afhankelijk van de fondsvoorwaarden en juridische bevoegdheden kan een vervangende beheerder worden aangesteld.
Toch kunnen problemen ontstaan. Denk aan vertraagde huuradministratie, tijdelijke opschorting van uitkeringen, aanvullende beheerkosten en onzekerheid over de voortzetting.
Een voorbeeld is Benkey, dat in zijn documentatie beschrijft dat het vastgoed via een afzonderlijke stichting juridisch is gescheiden van de fondsbeheerder. Deze inrichting is specifiek voor de betreffende fondsstructuur en vormt geen algemene bescherming voor alle fondsen.
2. Wat gebeurt er als het vastgoedfonds zelf failliet gaat?
Wanneer de vastgoedhoudende onderneming of een andere relevante fondsentiteit haar schulden niet meer kan betalen, kunnen schuldeisers verhaal zoeken op beschikbare bezittingen.
Een curator kan betrokken raken bij de afwikkeling. Vastgoed kan worden verkocht om schulden te voldoen.
Bij de verdeling van opbrengsten worden juridische rangorde, zekerheden en afwikkelingskosten bepalend.
Voor participanten kan daardoor weinig of geen vermogen overblijven.
Niet ieder fonds heeft overigens een zelfstandige rechtspersoonlijkheid. Bij sommige fondsstructuren ligt het juridische eigendom of de schuld bij een afzonderlijke vennootschap of stichting. Het is daarom noodzakelijk vast te stellen welke entiteit daadwerkelijk insolvent is.
3. Wat gebeurt er als de juridisch eigenaar failliet gaat?
Bij sommige fondsen staat het vastgoed op naam van een afzonderlijke stichting of vennootschap die als juridisch eigenaar optreedt.
Deze constructie kan het vastgoed afzonderen van de bedrijfsvoering en schulden van de fondsbeheerder.
Maar ook de juridisch eigenaar kan financiële verplichtingen hebben, bijvoorbeeld tegenover een hypotheekverstrekker.
Wanneer deze partij failliet gaat, hangt de positie van beleggers af van de eigendomsstructuur, bestaande zekerheidsrechten en contractuele afspraken.
Een afzonderlijke stichting betekent dus niet automatisch dat uw inleg volledig beschermd is.
4. Wat gebeurt er als een huurder failliet gaat?
Het faillissement van een huurder is geen faillissement van het vastgoedfonds.
Wel kan het gevolgen hebben voor de inkomsten. Huurbetalingen kunnen wegvallen en het fonds krijgt mogelijk te maken met leegstand, kosten voor wederverhuur en noodzakelijke aanpassingen aan het pand.
Wanneer het fonds sterk afhankelijk is van één huurder, kan dit de financiële positie aanzienlijk verzwakken.
Spreiding over meerdere huurders en vastgoedobjecten vermindert deze afhankelijkheid, maar sluit verlies niet uit.
Hoe werkt juridische bescherming bij een failliet vastgoedfonds?
Vermogensscheiding houdt in dat het fondsvermogen juridisch wordt onderscheiden van het vermogen van de beheerorganisatie.
Hierdoor kunnen schuldeisers van de beheerder zich bij een correct ingerichte structuur niet zonder meer verhalen op de afzonderlijke fondsbezittingen.
Sommige fondsstructuren kennen daarnaast een onafhankelijke bewaarder die wettelijke controle- en bewaartaken uitvoert. Een bewaarder is niet automatisch dezelfde partij als de juridisch eigenaar.
De daadwerkelijke bescherming moet blijken uit de fondsdocumentatie en toepasselijke wetgeving.
Beschermt AFM-toezicht tegen faillissement?
Nee. Een vergunning of registratie bij de Autoriteit Financiële Markten betekent niet dat een belegging tegen verlies is beschermd.
Bovendien bestaat verschil tussen beheerders met een volledige AIFMD-vergunning en beheerders die uitsluitend onder een registratieregime vallen.
Wij behandelen dit onderscheid uitgebreid in ons artikel over AFM-toezicht bij vastgoedfondsen.
Ook geldt voor participaties in vastgoedfondsen geen algemene bescherming via het depositogarantiestelsel. Het beleggerscompensatiestelsel is evenmin een algemene verzekering tegen faillissement van een vastgoedfonds of verlies op de onderliggende beleggingen.
Wie krijgt zijn geld terug bij faillissement van een vastgoedfonds?
Bij een financiële afwikkeling is de positie van schuldeisers doorgaans anders dan die van participanten.
Banken kunnen bijvoorbeeld een hypotheekrecht hebben op vastgoed. Bij verkoop van dat onderpand hebben zij op grond van hun zekerheidsrecht voorrang op de opbrengst.
Daarnaast kunnen andere schulden, kosten en verplichtingen bestaan.
Participanten delen volgens de fondsvoorwaarden in wat uiteindelijk resteert. Bij onvoldoende opbrengsten kan hun volledige inleg verloren gaan.
Rekenvoorbeeld: hoeveel kan een participant verliezen?
Stel dat een vastgoedfonds een pand bezit met een oorspronkelijke waarde van €10 miljoen.
De aankoop is gefinancierd met €7 miljoen bankschuld en €3 miljoen vermogen van participanten.
Door financiële problemen wordt het pand uiteindelijk verkocht voor €6,5 miljoen.
In dit vereenvoudigde voorbeeld is de verkoopopbrengst zelfs onvoldoende om de bankschuld volledig af te lossen. Wanneer er geen andere beschikbare bezittingen zijn, blijft voor participanten niets over.
Dit illustreert waarom financiering met vreemd vermogen het verliesrisico voor participanten kan vergroten.
Wat gebeurt er met uitkeringen en de looptijd?
Een vastgoedfonds dat financieel onder druk staat, kan maandelijkse of kwartaaluitkeringen verlagen of tijdelijk stopzetten.
Ook wanneer het vastgoed huurinkomsten blijft genereren, kunnen beschikbare middelen nodig zijn voor rente, onderhoud, schulden of afwikkelingskosten.
Een faillissement kan bovendien gevolgen hebben voor de geplande looptijd en verkoopbaarheid van participaties.
Bijkomende kosten kunnen ontstaan door vervangend beheer, juridische procedures, taxaties of vastgoedverkoop. Welke kosten voor rekening van het fonds komen, hangt af van de juridische structuur en voorwaarden.
Een faillissement van de beheerder maakt participanten niet automatisch aansprakelijk voor diens schulden. Of aanvullende stortingsverplichtingen bestaan, moet afzonderlijk uit de participatievoorwaarden blijken.
Hoe beoordeelt u het faillissementsrisico vooraf?
Bij het vergelijken van vastgoedfondsen verdient de juridische structuur evenveel aandacht als het indicatieve rendement.
Controleer wie juridisch eigenaar is van de gebouwen, welke partij de financiering aangaat en of het fondsvermogen gescheiden is van de beheerorganisatie.
Bekijk daarnaast de hoogte en rangorde van schulden, de kwaliteit van huurinkomsten en de afhankelijkheid van individuele huurders.
De fondsvoorwaarden moeten duidelijkheid bieden over vervanging van de beheerder, aanvullende kosten, eventuele bijstortingsverplichtingen en de afwikkeling bij insolventie.
Wanneer financiële problemen daadwerkelijk ontstaan, zijn de actuele fondsdocumentatie, communicatie van de betrokken juridische partijen en eventuele informatie van de curator bepalend. Participantenrechten en schuldeisersrechten zijn niet hetzelfde.
Verschilt het faillissementsrisico bij REIT's en vastgoedobligaties?
Bij vastgoedobligaties bent u doorgaans schuldeiser. Uw rechten hangen af van de obligatievoorwaarden, eventuele hypotheekrechten en de rangorde van schuldeisers.
Bij beursgenoteerde REIT's bezit u aandelen in een vastgoedonderneming. Financiële problemen kunnen de beurskoers, dividenduitkering en uiteindelijke waarde van uw aandelen beïnvloeden.
Via een broker of beleggingsplatform komt daar een afzonderlijk bewaarrisico bij. Wij beleggen zelf via MEXEM in aandelen, ETF's en REIT's. Binnen onze eigen platformvergelijking positioneren wij MEXEM als beste en goedkoopste broker, op basis van lage kosten, uitgebreide kosteloze functionaliteiten, een zeer breed beleggingsaanbod en Nederlandse klantenservice, ook bij het openen van een rekening. Dit blijft een vergelijkend oordeel; tarieven en voorwaarden verschillen per belegging en kunnen wijzigen.
Conclusie: wat betekent een failliet vastgoedfonds voor uw vermogen?
Een faillissement van de fondsbeheerder hoeft niet het einde van uw vastgoedbelegging te betekenen. Wanneer de juridische structuur zorgvuldig is ingericht, kan voortzetting onder een andere beheerder mogelijk zijn.
Bij insolventie van de vastgoed houdende of financierende entiteit kunnen de gevolgen aanzienlijk groter zijn.
Voor risicobewust vastgoed beleggen draait het daarom om meer dan periodieke uitkeringen. Juridische vermogensscheiding, financiering, schuldeisersrechten en transparante voorwaarden bepalen mede welke risico's u daadwerkelijk loopt.
👉 Meer inzicht in vastgoedbeleggen en risicospreiding vindt u in onze Gratis cursus, te downloaden op onze website.
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Vastgoedfondsbeleggen geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost u niks extra’s (vaak krijgt u zelfs korting via onze links).